

Thị trường
Chính sách mua nhà 0 đồng tại TPHCM và áp lực trả nợ khi lãi suất thả nổi lên 15% mỗi năm
Nhiều chủ đầu tư căn hộ TPHCM tung gói hỗ trợ vay và ân hạn gốc để kích cầu, nhưng người mua đối mặt gánh nặng chi phí khi lãi suất thả nổi chạm 13-15%/năm.
Trước áp lực thanh khoản của thị trường bất động sản TPHCM, các chủ đầu tư đang đẩy mạnh cuộc đua chính sách bán hàng nhằm kích thích dòng tiền của người mua. Hàng loạt giải pháp tài chính được giới thiệu, từ ân hạn nợ gốc, hỗ trợ lãi suất kéo dài đến hình thức "mua nhà 0 đồng", giúp giảm đáng kể nghĩa vụ tài chính ban đầu cho khách hàng.
Làn sóng ưu đãi lãi suất và mô hình mua nhà vốn ban đầu thấp
Khảo sát tại các dự án căn hộ trên địa bàn TPHCM ghi nhận các chủ đầu tư liên tục đưa ra những cấu trúc thanh toán linh hoạt. Tại phường Bình Trưng, đơn vị phát triển dự án P. áp dụng gói giải pháp tài chính kéo dài 5 năm: miễn lãi trong 2 năm đầu, cố định lãi suất 9,9%/năm trong 3 năm kế tiếp và ân hạn nợ gốc tối đa 60 tháng.
Tại phường Long Phước, chủ đầu tư dự án E. hỗ trợ khách hàng vay ngân hàng đến 80% giá trị hợp đồng với lãi suất ưu đãi tối đa 7%/năm trong 24 tháng. Tương tự, dự án chung cư D. tại phường Hiệp Bình đưa ra phương án vay 70% giá trị căn hộ đi kèm thời gian ân hạn nợ gốc 36 tháng.
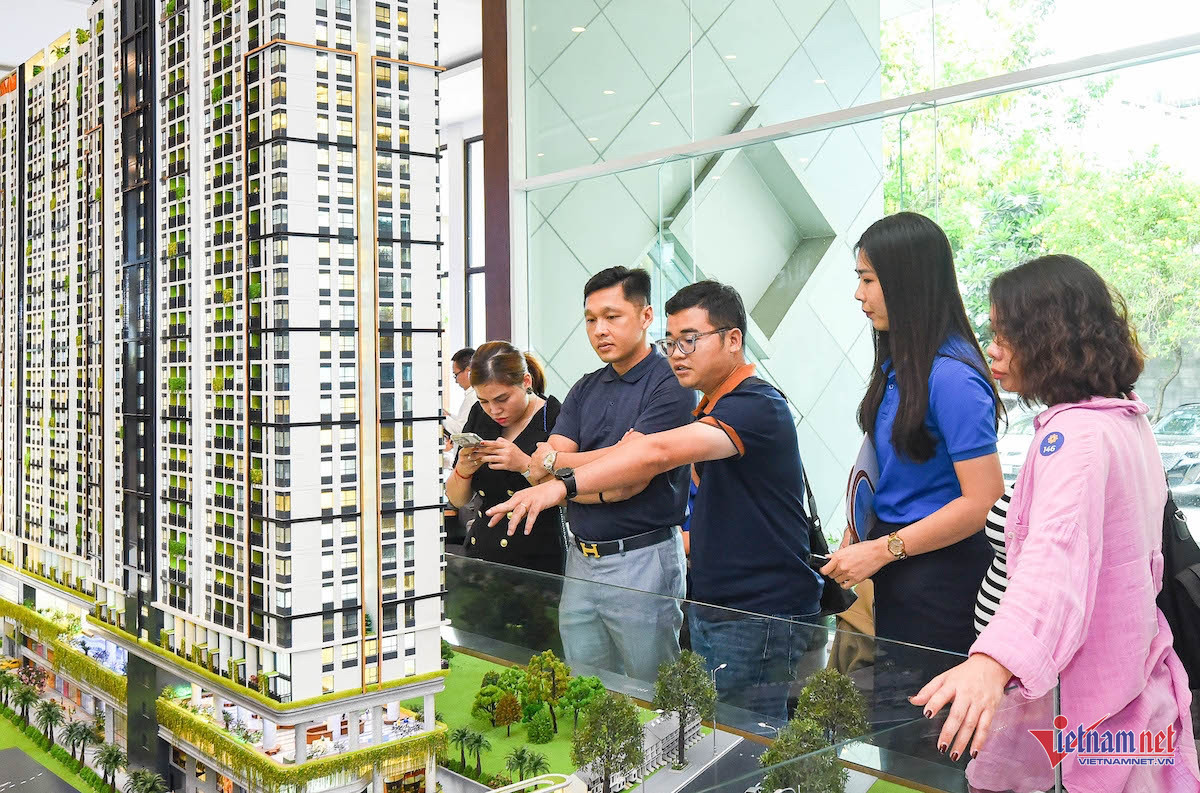
Đáng chú ý, phân khúc căn hộ tầm trung tại phường An Phú xuất hiện gói giải pháp "mua nhà 0 đồng" tại dự án A. Với mức giá chào bán khoảng 39 triệu đồng/m2, căn hộ diện tích 60m2 có tổng giá trị khoảng 2,34 tỷ đồng. Chủ đầu tư hỗ trợ cho khách mượn 15% giá trị (tương đương 351 triệu đồng), ngân hàng tài trợ phần còn lại, hỗ trợ 100% lãi suất trong 24 tháng và ân hạn nợ gốc 36-60 tháng.
Áp lực dòng tiền khi bước vào giai đoạn lãi suất thả nổi
Mặc dù chi phí gia nhập thị trường ban đầu được hạ thấp, người mua nhà phải đối mặt với bài toán cân đối dòng tiền sau khi giai đoạn hỗ trợ kết thúc. Thực tế từ những người mua trước đó cho thấy, việc phụ thuộc vào đòn bẩy tài chính cao tiềm ẩn nhiều rủi ro khi thị trường thứ cấp chuyển biến chậm.
Trường hợp điển hình tại phường An Phú, một khách hàng vay 1,65 tỷ đồng để sở hữu căn hộ 2,5 tỷ đồng. Khi hết 24 tháng ưu đãi, nghĩa vụ thanh toán cả gốc lẫn lãi theo biểu phí thả nổi tăng cao, buộc người này phải tìm cách chuyển nhượng. Tuy nhiên, nguồn cung thứ cấp dồi dào khiến thanh khoản gặp khó khăn dù đã chấp nhận thương lượng giá.
| Chỉ tiêu tài chính | Giai đoạn năm 2025 | Giai đoạn hiện tại |
|---|---|---|
| Lãi suất ưu đãi mua nhà | 5,5% - 6,7%/năm (12-24 tháng) | 8,2% - 10,8%/năm |
| Lãi suất sau ưu đãi (thả nổi) | Điều chỉnh theo biên độ | 13,0% - 15,0%/năm |
| Tỷ lệ vay khuyến nghị | Tối đa 70% - 80% | Dưới 60% giá trị căn hộ |
Ông Võ Hồng Thắng, Phó Tổng giám đốc DKRA Group, nhận định người mua cần thận trọng trước các cấu trúc tín dụng hiện nay. Mặt bằng lãi suất vay mua nhà kỳ hạn ưu đãi đã tăng lên khoảng 8,2-10,8%/năm, và sau thời gian hỗ trợ có thể tiến lên mốc 13-15%/năm.
Chuyên gia khuyến nghị người mua chỉ nên duy trì tỷ lệ đòn bẩy dưới 60% giá trị tài sản để kiểm soát dòng tiền trả nợ. Đồng thời, khách hàng cần chuẩn bị kế hoạch tài chính dự phòng từ 12-36 tháng và nguồn tích lũy chi phí sinh hoạt từ 6-12 tháng, tránh phụ thuộc vào kỳ vọng tăng giá bất động sản trong ngắn hạn.