
Khoản vay 57 tỷ đồng tăng lãi suất từ 10,6% lên 15,3% sau một tháng giải ngân tại Hà Nội
Lãi suất khoản vay 57 tỷ đồng tăng thêm 4,7 điểm phần trăm sau một tháng ưu đãi, gây sức ép chi phí tài chính trong bối cảnh thanh khoản thị trường thu hẹp.
Một doanh nghiệp bất động sản tại Hà Nội vừa tiếp nhận thông báo điều chỉnh lãi suất từ ngân hàng đối với gói tín dụng quy mô 57 tỷ đồng, kỳ hạn 9 tháng. Theo phương án mới, mức lãi suất áp dụng tăng từ 10,6%/năm lên 15,3%/năm, có hiệu lực từ ngày 28/9/2026. Mức điều chỉnh tăng 4,7 điểm phần trăm sau một chu kỳ, tương đương mức tăng chi phí vốn khoảng 44% so với trước.
Chi phí vốn điều chỉnh tăng sau thời hạn ưu đãi ngắn
Hợp đồng tín dụng này được giải ngân vào ngày 28/8/2026 với mức lãi suất ưu đãi ban đầu 10,6%/năm trong tháng đầu tiên. Khoản tín dụng được bảo đảm bằng các tài sản thế chấp bất động sản có giá trị lớn.
Đại diện doanh nghiệp cho biết, đây là đợt điều chỉnh lãi suất đầu tiên trong kỳ hạn vay 9 tháng. Do thanh khoản thị trường bất động sản đang có xu hướng chậm lại, việc điều chỉnh chi phí đầu vào vào giá bán sản phẩm khó thực hiện, tạo áp lực tài chính đáng kể lên hoạt động vận hành của doanh nghiệp.
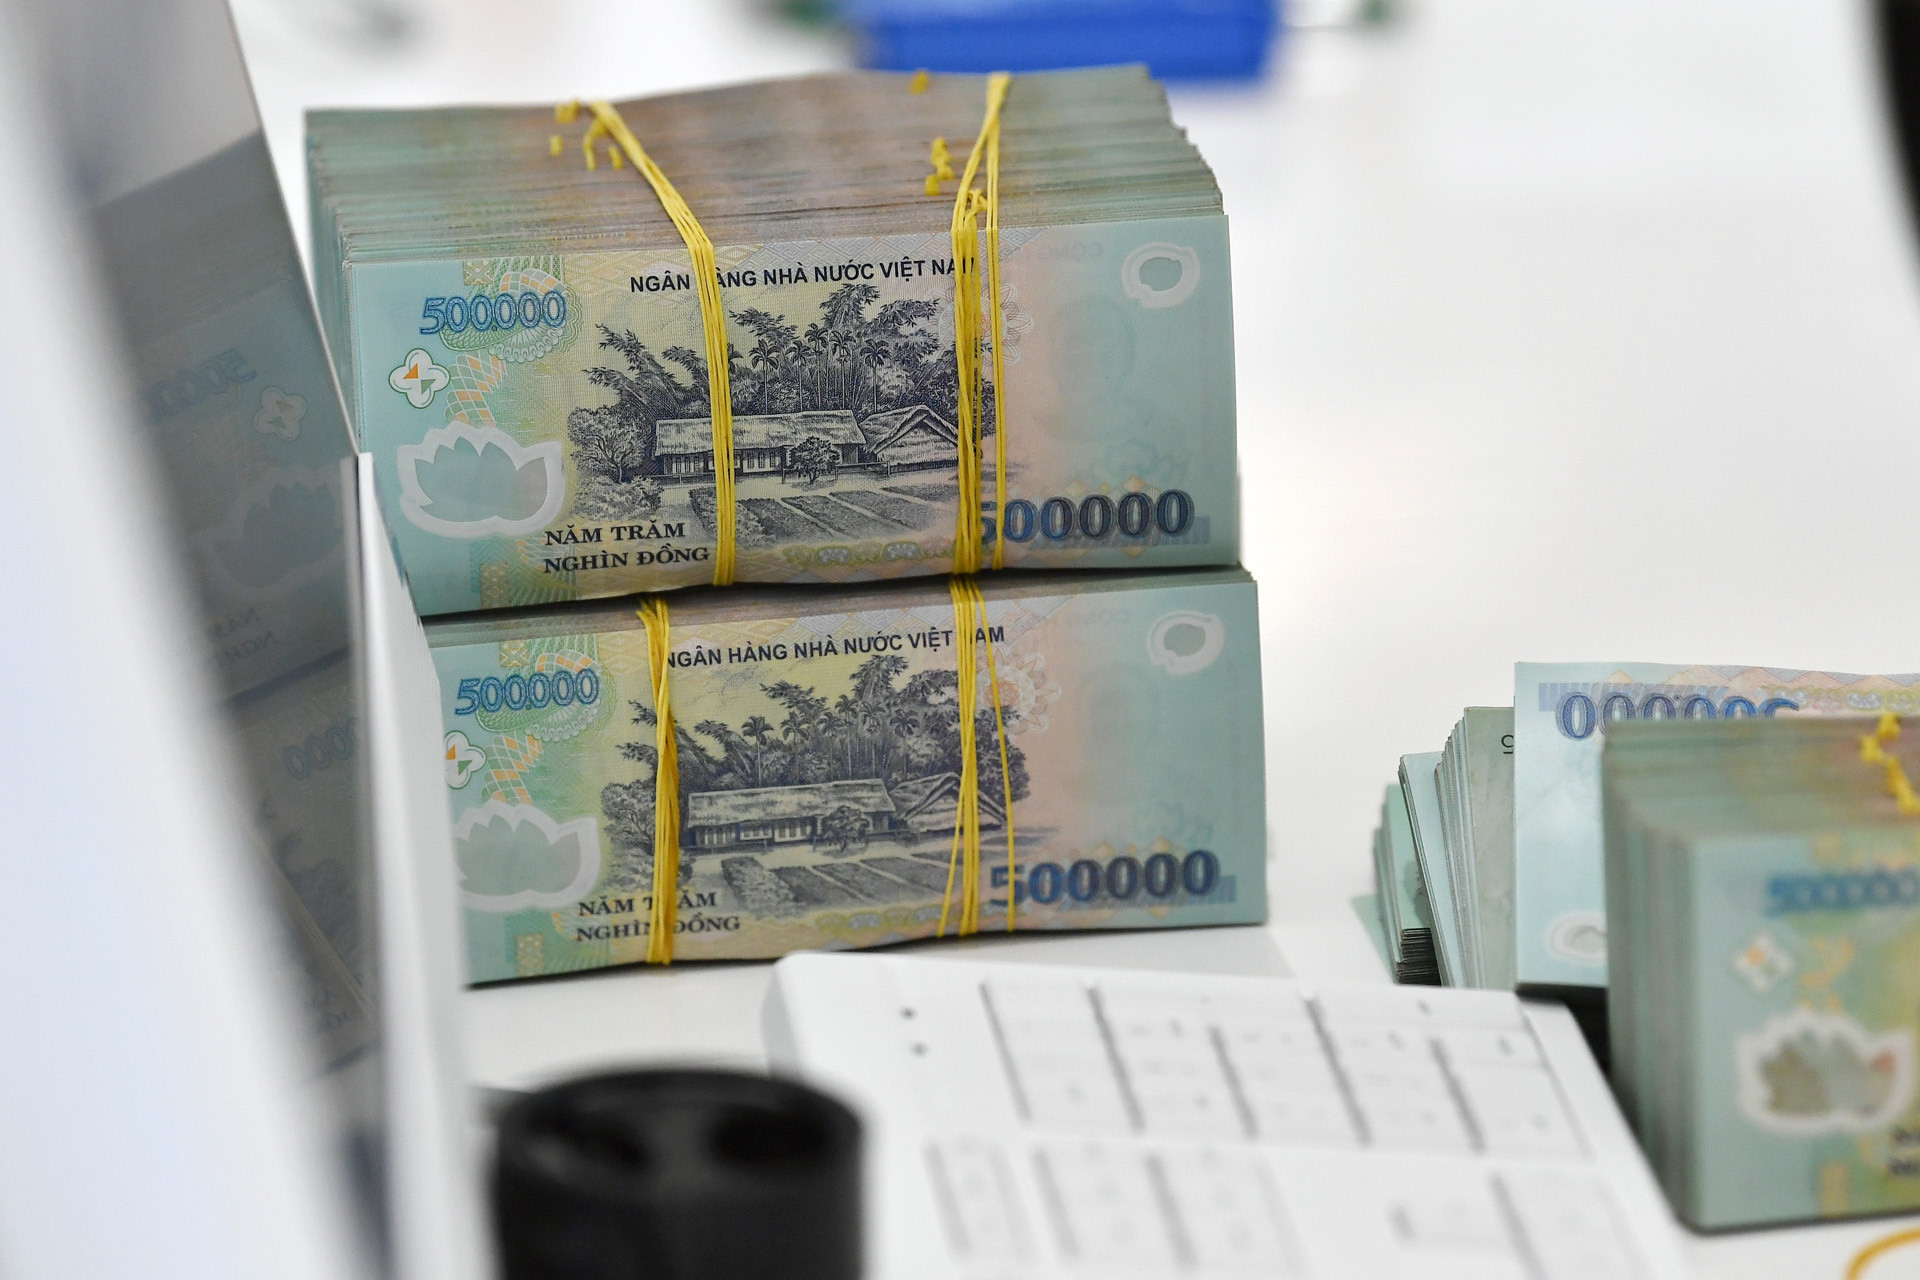
Sự phân hóa tác động theo chu chuyển dòng tiền
Tác động từ biến động lãi suất có sự khác biệt rõ rệt giữa các mô hình kinh doanh. Đối với lĩnh vực thương mại có chu kỳ vốn nhanh, chi phí lãi vay chiếm tỷ trọng ít biến động hơn trong cơ cấu giá vốn.
Đại diện một đơn vị xuất nhập khẩu thực phẩm đang duy trì dư nợ 15 tỷ đồng với mức lãi suất 13%/năm cho biết, doanh thu bình quân đạt từ 15-18 tỷ đồng/tháng, tỷ suất lợi nhuận đạt từ 10-15% doanh thu (tương đương 1-2,7 tỷ đồng/tháng). Với tốc độ quay vòng vốn từ 6-12 vòng mỗi năm, yếu tố then chốt đối với nhóm doanh nghiệp thương mại là thanh khoản thị trường và khả năng giải phóng hàng tồn kho để tránh đọng vốn.
Cân đối cung cầu vốn chi phối mặt bằng lãi suất
Phân tích về xu hướng thị trường, ông Nguyễn Anh Khoa, Giám đốc Phân tích Chứng khoán Agriseco nhận định, mặt bằng lãi suất cho vay đến cuối năm khó ghi nhận mức giảm sâu. Nguyên nhân xuất phát từ việc tốc độ tăng trưởng nguồn vốn huy động tiền gửi chưa theo kịp tốc độ tăng trưởng tín dụng của nền kinh tế.
Theo ông Khoa, khả năng diễn ra một đợt tăng lãi suất diện rộng không cao, nhưng diễn biến điều chỉnh cục bộ có thể tiếp tục tại một số ngân hàng và nhóm khách hàng. Điều kiện để lãi suất bình ổn phụ thuộc vào việc cải thiện tăng trưởng tiền gửi, đẩy nhanh vòng quay vốn của các dự án đầu tư quy mô lớn, kết hợp với việc kiểm soát ổn định tỷ giá và lạm phát.
| Chỉ số thị trường tiền tệ | Biến động gần nhất | Mức ghi nhận |
|---|---|---|
| Lãi suất khoản vay doanh nghiệp bất động sản | Tăng 4,7 điểm phần trăm | 15,3%/năm |
| Lãi suất liên ngân hàng qua đêm (phiên 28/9) | Giảm 0,2 điểm phần trăm | 0,5%/năm |
| Lãi suất liên ngân hàng qua đêm (phiên 29/9) | Giảm 0,3 điểm phần trăm | 0,2%/năm |
Đồng quan điểm, TS. Nguyễn Văn Lộc, Giám đốc chương trình đào tạo Kinh doanh thương mại tại Đại học Phenikaa, cho rằng quý IV là giai đoạn cao điểm về nhu cầu vốn lưu động phục vụ sản xuất và nhập hàng. Tín dụng gia tăng nhanh hơn huy động sẽ duy trì áp lực cục bộ lên chi phí vốn ngân hàng.
Ở thị trường liên ngân hàng, số liệu từ Hội Nghiên cứu thị trường liên ngân hàng Việt Nam (VIRA) ghi nhận lãi suất bình quân qua đêm ngày 28/9 giảm về mức 0,5%/năm và tiếp tục giảm còn 0,2%/năm trong phiên ngày 29/9. Dữ liệu lịch sử 10 năm của VIRA cho thấy mức lãi suất qua đêm dưới 0,5%/năm từng xuất hiện vào tháng 9/2016, tháng 7/2017, tháng 12/2020, tháng 11/2021 và tháng 6/2022.
Vũ Sơn