Duy trì mặt bằng lãi suất thấp cần giải bài toán chi phí vốn và thanh khoản hệ thống
Để đợt giảm lãi suất đi vào thực chất, hệ thống tài chính cần đồng bộ công cụ tiền tệ, ổn định thanh khoản thay vì chỉ phụ thuộc vào cam kết của ngân hàng.
Đợt điều chỉnh giảm lãi suất huy động và cho vay bắt đầu từ ngày 19/10 tiếp tục hướng tới mục tiêu hỗ trợ cộng đồng doanh nghiệp và kích thích tăng trưởng kinh tế. Dù vậy, bài học từ các đợt cam kết trước đó, điển hình là sau cuộc họp với Ngân hàng Nhà nước chiều ngày 9/4 và triển khai từ ngày 10/4, cho thấy việc neo giữ mặt bằng lãi suất thấp luôn chịu nhiều thách thức từ các biến số thị trường.
Áp lực thanh khoản và bài toán cân đối nguồn vốn
Sau những đợt cam kết hạ nhiệt lãi suất, áp lực thanh khoản thực tế trong hệ thống ngân hàng thường nhanh chóng tạo sức ép khiến lãi suất huy động có xu hướng tăng trở lại. Trong bối cảnh đó, người gửi tiền xuất hiện xu hướng đàm phán mức lãi suất thực nhận, tạo nên những biến động ngầm dù lãi suất niêm yết không thay đổi chính thức.
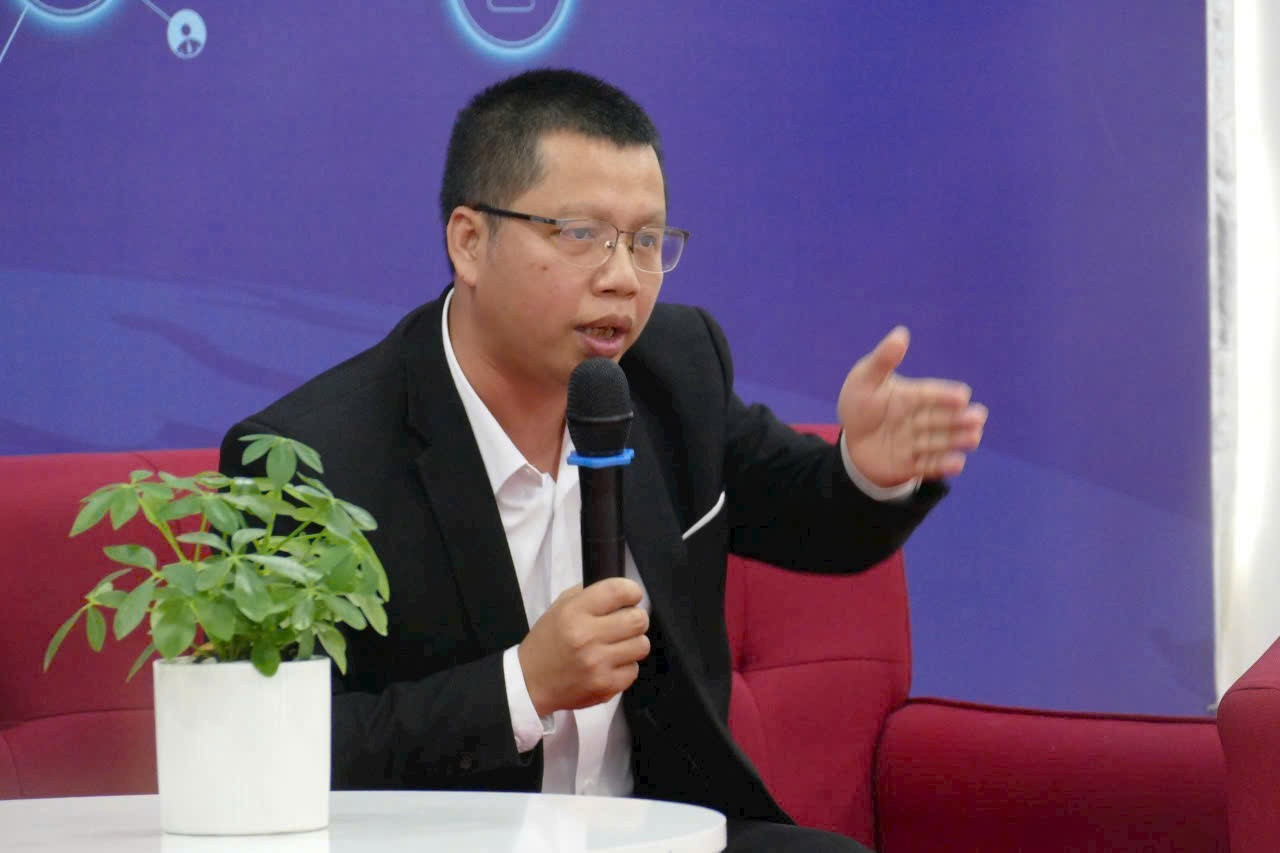
Theo TS Nguyễn Văn Lộc, Giám đốc Chương trình đào tạo Kinh doanh thương mại tại Đại học Phenikaa, việc sử dụng các chỉ đạo hành chính có thể mang lại hiệu quả đồng thuận trong ngắn hạn. Tuy nhiên, tính bền vững của chính sách đòi hỏi các điều kiện nền tảng phải được cải thiện một cách đồng bộ.
Cụ thể, lãi suất chỉ có thể duy trì ở mức thấp khi chi phí vốn đầu vào, áp lực thanh khoản và rủi ro tín dụng đều giảm xuống, đi kèm với sự ổn định của tỷ giá và kỳ vọng lạm phát. Nếu các yếu tố này chưa chuyển biến tích cực, mặt bằng lãi suất sẽ sớm đối mặt với áp lực đảo chiều.
Mối tương quan giữa huy động và chi phí cho vay
Lãi suất huy động phản ánh trực tiếp chi phí duy trì nguồn vốn của các nhà băng. Khi mức sinh lời từ tiền gửi sụt giảm, dòng vốn có xu hướng tìm đến các kênh đầu tư thay thế hoặc dịch chuyển sang các tổ chức tín dụng có chính sách cạnh tranh hơn, buộc các ngân hàng phải tăng lãi suất để giữ chân người gửi tiền.
Ở chiều ngược lại, lãi suất cho vay chịu tác động lớn bởi chi phí huy động, chi phí vận hành và trích lập dự phòng rủi ro tín dụng. Trường hợp lãi suất đầu ra bị ép giảm nhưng các cấu phần chi phí chưa kịp tối ưu, ngân hàng sẽ có xu hướng nâng chuẩn thẩm định tín dụng, tập trung vào các khách hàng có mức độ an toàn cao. Điều này khiến các doanh nghiệp vừa và nhỏ đối mặt với nguy cơ khó tiếp cận dòng vốn ưu đãi.
Công cụ điều hành tiền tệ và điều kiện hỗ trợ hệ thống
Ông Lê Ngọc Lâm, Chủ tịch Hội đồng Quản trị BIDV, nhận định rằng các ngân hàng thương mại quốc doanh luôn sẵn sàng đồng hành hạ lãi suất. Dù vậy, nhóm ngân hàng thương mại cổ phần cần thêm điểm tựa vững chắc để hạ lãi suất huy động, đặc biệt là các tín hiệu hỗ trợ thanh khoản rõ ràng từ cơ quan quản lý thông qua nghiệp vụ thị trường mở (OMO) hoặc hoán đổi ngoại tệ (SWAP).
TS Nguyễn Văn Lộc nhấn mạnh việc phân loại bản chất thiếu hụt thanh khoản là điều tối quan trọng:
- Thiếu hụt thanh khoản tạm thời: Cần được can thiệp kịp thời qua OMO để các ngân hàng không phải đẩy mạnh lãi suất huy động nhằm phòng thủ nguồn tiền.
- Mất cân đối kỳ hạn hoặc cho vay quá nhanh: Đòi hỏi tổ chức tín dụng phải tự tái cơ cấu tài sản nợ - tài sản có, thay vì phụ thuộc vào việc bơm vốn ngắn hạn liên tục.
Ngoài ra, công cụ dự trữ bắt buộc cũng cần được đánh giá thận trọng trong tổng thể an toàn hệ thống, tránh việc nới lỏng quá mức làm ảnh hưởng đến áp lực lạm phát và tỷ giá hối đoái.
Kiểm soát tăng trưởng tín dụng và quản trị rủi ro
Tốc độ mở rộng tín dụng cần được đặt trong mối tương quan chặt chẽ với khả năng huy động vốn dài hạn và quy mô vốn tự có của mỗi ngân hàng. Nếu tăng trưởng tín dụng được đẩy lên quá nhanh trong khi chất lượng tài sản chưa cải thiện, áp lực tìm kiếm nguồn vốn bù đắp thanh khoản sẽ trực tiếp làm tăng chi phí lãi vay.
Về định hướng dài hạn, thị trường tài chính cần áp dụng các chuẩn mực an toàn thận trọng theo khuyến nghị từ Quỹ Tiền tệ Quốc tế (IMF), chuyển đổi dần từ biện pháp hành chính sang việc quản trị rủi ro thanh khoản chuyên sâu nhằm giữ vững ổn định kinh tế vĩ mô.
Vũ Sơn