Gần 30 ngân hàng giảm lãi suất cho vay 1,5-2%/năm, hài hòa lợi ích người vay và người gửi tiền
Yêu cầu giảm lãi suất ngày 18/10 được kỳ vọng hạ chi phí vốn cho doanh nghiệp, nhưng chuyên gia lưu ý cần điều hành đồng bộ và đánh giá chi phí vay thực tế.
Gần 30 ngân hàng thương mại đã công bố giảm lãi suất cho vay, mức giảm phổ biến 1,5-2%/năm, sau khi Ngân hàng Nhà nước (NHNN) đưa ra yêu cầu đối với các tổ chức tín dụng (TCTD) ngày 18/10. Chủ trương này được kỳ vọng hạ chi phí vốn, hỗ trợ doanh nghiệp và thúc đẩy tăng trưởng kinh tế, song cần bảo đảm hài hòa lợi ích giữa người gửi tiền và người vay vốn.
Mặt bằng lãi suất cho vay sau điều chỉnh
Theo Phó Thống đốc NHNN Phạm Thanh Hà, hài hòa lợi ích các bên là yêu cầu quan trọng để duy trì mặt bằng lãi suất thấp một cách bền vững, tránh tạo thêm áp lực đối với thanh khoản và an toàn hoạt động của các TCTD.
Ông Lê Ngọc Lâm, Chủ tịch HĐQT BIDV, cho biết ngân hàng này giảm lãi suất nhiều hơn mức 1,5-2 điểm phần trăm theo yêu cầu của NHNN. Sau điều chỉnh, lãi suất cho vay chỉ còn 6-7%/năm đối với doanh nghiệp thuộc lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
| Chỉ tiêu | Số liệu |
|---|---|
| Số ngân hàng thương mại công bố giảm lãi suất cho vay | Gần 30 |
| Mức giảm phổ biến | 1,5-2%/năm |
| Lãi suất cho vay sau điều chỉnh (một số lĩnh vực ưu tiên, theo BIDV) | 6-7%/năm |
| Dư nợ tín dụng toàn hệ thống (đến 26/10/2026) | 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025 |
Số liệu từ NHNN cho thấy dòng vốn tín dụng tiếp tục tập trung vào lĩnh vực sản xuất, kinh doanh, các lĩnh vực ưu tiên và những động lực tăng trưởng quan trọng của nền kinh tế.
Dù đà tăng của mặt bằng lãi suất đã chậm lại, Phó Thống đốc Phạm Thanh Hà cho rằng áp lực về chi phí vốn vẫn lớn. Theo ông, việc tiếp tục giảm lãi suất “cần có sự vào cuộc đồng bộ, quyết liệt của các TCTD, trên cơ sở cân đối nguồn vốn, chi phí hoạt động và khả năng tài chính của từng ngân hàng”.
Doanh nghiệp: chủ trương kịp thời nhưng cần giải pháp tổng thể
Ông Nguyễn Quang Huân, Phó Chủ tịch Hội Doanh nhân tư nhân Việt Nam, Chủ tịch HĐQT Công ty cổ phần Halcom Việt Nam, đánh giá yêu cầu giảm lãi suất là chủ trương rất kịp thời và cần thiết trong bối cảnh chi phí vay vốn tăng cao, nhiều doanh nghiệp nhỏ và vừa khó tiếp cận vốn.
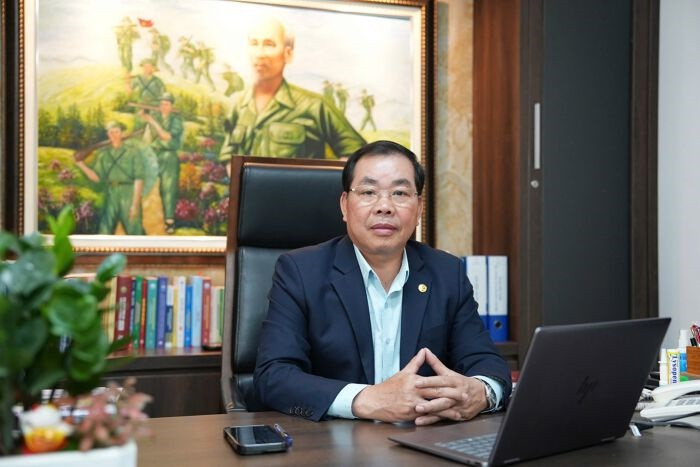
Theo ông Huân, khi lãi suất giảm, doanh nghiệp có thêm điều kiện duy trì hoạt động, bổ sung vốn cho sản xuất; người dân có thêm động lực chi tiêu, qua đó góp phần thúc đẩy tổng cầu và tăng trưởng kinh tế.
Tuy nhiên, ông cho rằng lãi suất phản ánh quy luật cung cầu của thị trường, nên cần được định hướng bằng chính sách thay vì mệnh lệnh hành chính để việc giảm lãi suất bền vững trong dài hạn. Ông nêu thực tế biên lợi nhuận của doanh nghiệp sản xuất, xuất khẩu khá thấp, trong khi một số doanh nghiệp bất động sản có thể chấp nhận lãi suất vay tới 20%/năm. “Nếu đã có doanh nghiệp sẵn sàng vay vốn với mức lãi suất 20%/năm thì ngân hàng đương nhiên sẽ ưu tiên phân bổ”, ông nói.
Từ thực tế doanh nghiệp mình, ông Huân cho biết năm 2025 công ty vay vốn ngân hàng với lãi suất khoảng 7%/năm, sang năm 2026 mức này được điều chỉnh lên 8%, rồi 9%/năm. Ông cho rằng đây vẫn là mức chấp nhận được so với biên lợi nhuận trong lĩnh vực năng lượng và cấp, thoát nước. Ông cũng cho biết đã hỏi một số ngân hàng về khả năng được hỗ trợ lãi suất 2%/năm theo Nghị quyết 68 đối với doanh nghiệp năng lượng sạch, nhưng chưa nhận được phản hồi.
Chuyên gia: cần điều hành đồng bộ, đánh giá chi phí vay thực tế
TS. Nguyễn Văn Lộc, Giám đốc Chương trình đào tạo Kinh doanh thương mại, Đại học Phenikaa, cho rằng kiểm soát rủi ro tín dụng bất động sản và duy trì ổn định kinh tế vĩ mô là điều kiện quan trọng để tạo dư địa giảm lãi suất, đồng thời giảm phụ thuộc vào tín dụng ngân hàng.
Theo ông Lộc, bất động sản thường sử dụng vốn dài hạn, nguồn trả nợ phụ thuộc vào tiến độ dự án và thanh khoản thị trường. Nếu tín dụng tập trung vào dự án chậm triển khai, sản phẩm khó tiêu thụ hoặc mang tính đầu cơ, thời gian thu hồi vốn kéo dài, sức ép có thể lan sang chi phí vốn của cả danh mục cho vay.
Ông đề xuất Chính phủ sử dụng chính sách tài khóa và các giải pháp phía cung để hỗ trợ ổn định giá, gồm tháo gỡ nút thắt sản xuất, bảo đảm giá năng lượng và hàng hóa thiết yếu, giảm chi phí logistics, cân nhắc lộ trình điều chỉnh giá các mặt hàng do Nhà nước quản lý và ưu tiên hiệu quả đầu tư công.
Bên cạnh đó, việc điều hành tỷ giá cần đủ linh hoạt để hấp thụ biến động từ bên ngoài. Theo ông Lộc, không thể mặc định trong mọi hoàn cảnh đều có thể đồng thời giữ tỷ giá gần như cố định, hạ lãi suất và mở rộng tín dụng nhanh.
Ông cũng lưu ý hiệu quả giảm lãi suất không nên chỉ dựa trên mức lãi suất công bố, mà cần xem xét chi phí vay thực tế, gồm các khoản phí bắt buộc, điều kiện áp dụng sau thời gian ưu đãi và khả năng tiếp cận vốn của từng nhóm khách hàng.
Ở chiều huy động, trong tháng 10/2026, hàng loạt ngân hàng thương mại cũng điều chỉnh giảm lãi suất huy động sau khi NHNN yêu cầu các TCTD triển khai giải pháp giảm mặt bằng lãi suất.