Ngân hàng giảm lãi suất huy động 0,5% và yêu cầu hạ chi phí vốn thực chất của doanh nghiệp
Mặt bằng lãi suất huy động hạ 0,5 điểm phần trăm tạo kỳ vọng giảm lãi vay, song thị trường cần việc cắt giảm thực chất thay vì chỉ áp dụng ưu đãi ngắn hạn.
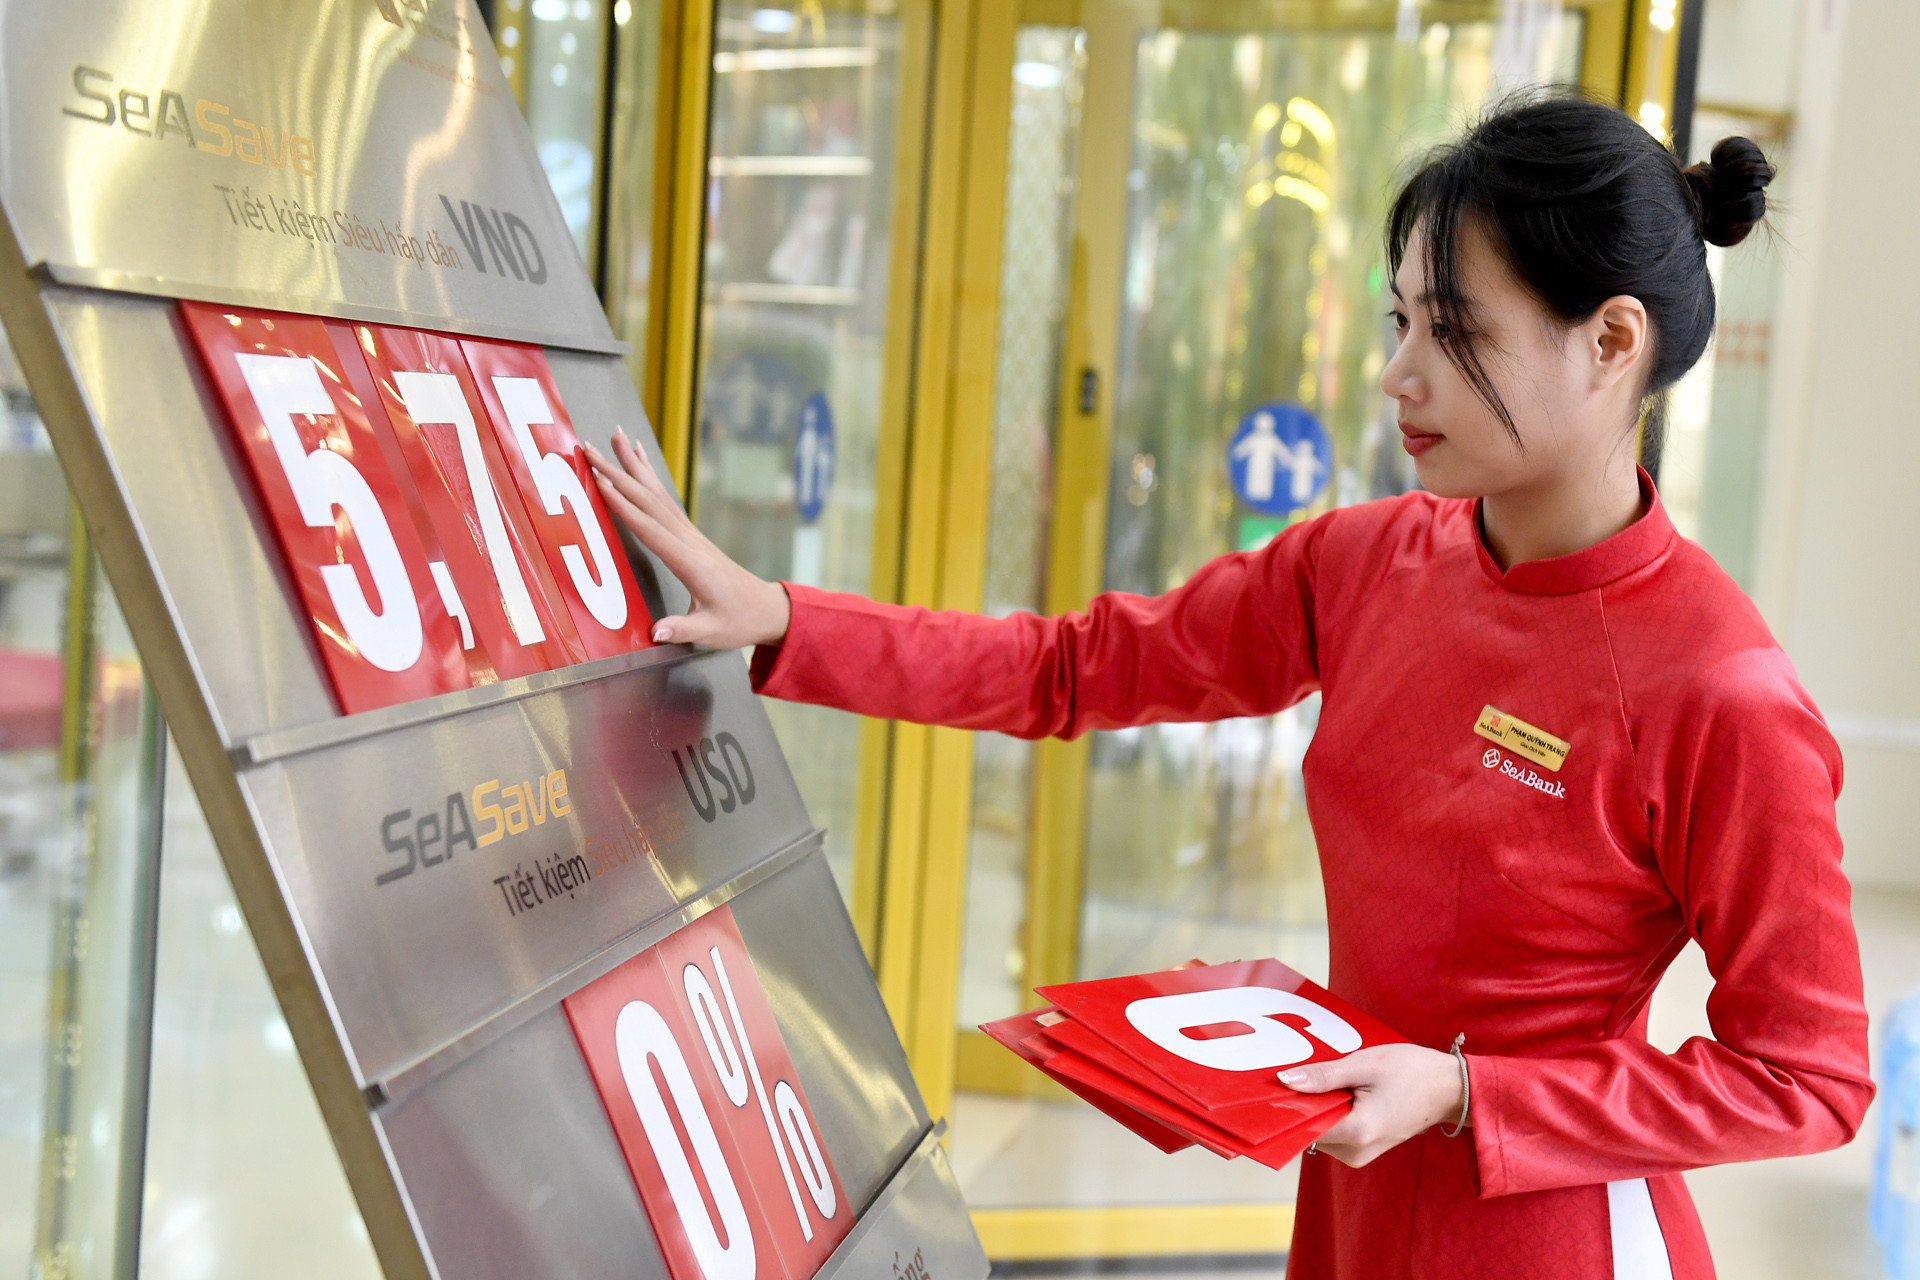
Mặt bằng chi phí vốn đang ghi nhận tín hiệu điều chỉnh khi các tổ chức tín dụng triển khai hạ biểu lãi suất đầu vào. Động thái này nhằm tạo cơ sở kéo giảm lãi suất cho vay, hỗ trợ khối doanh nghiệp phục hồi khả năng sinh lời trong bối cảnh các chỉ số cân đối vốn hệ thống đang dần thu hẹp khoảng cách.
Khoảng cách cung - cầu vốn và áp lực điều chỉnh mặt bằng lãi suất
Tính đến cuối tuần qua, số liệu thống kê cho thấy tăng trưởng huy động vốn toàn hệ thống đạt 11,22%, trong khi tăng trưởng tín dụng đạt 11,44%. Tốc độ tăng trưởng giữa hai chỉ số này đã ở mức tương đương, giảm bớt áp lực cân đối thanh khoản so với các giai đoạn trước, dù mức độ dồi dào nguồn tiền vẫn có sự phân hóa giữa từng nhóm ngân hàng.
Tại cuộc họp ngày 19/10 giữa Ngân hàng Nhà nước và lãnh đạo các ngân hàng thương mại, đại diện Hiệp hội Ngân hàng Việt Nam nhận định lãi suất cho vay hiện vẫn ở mức cao so với biên độ lợi nhuận của doanh nghiệp. Để giải quyết áp lực này, đại diện ban điều hành BIDV đã đề xuất định hướng giảm thực chất lãi suất huy động khoảng 0,5 điểm phần trăm nhằm tạo dư địa kéo giảm lãi suất cho vay từ 1,5 đến 2 điểm phần trăm.
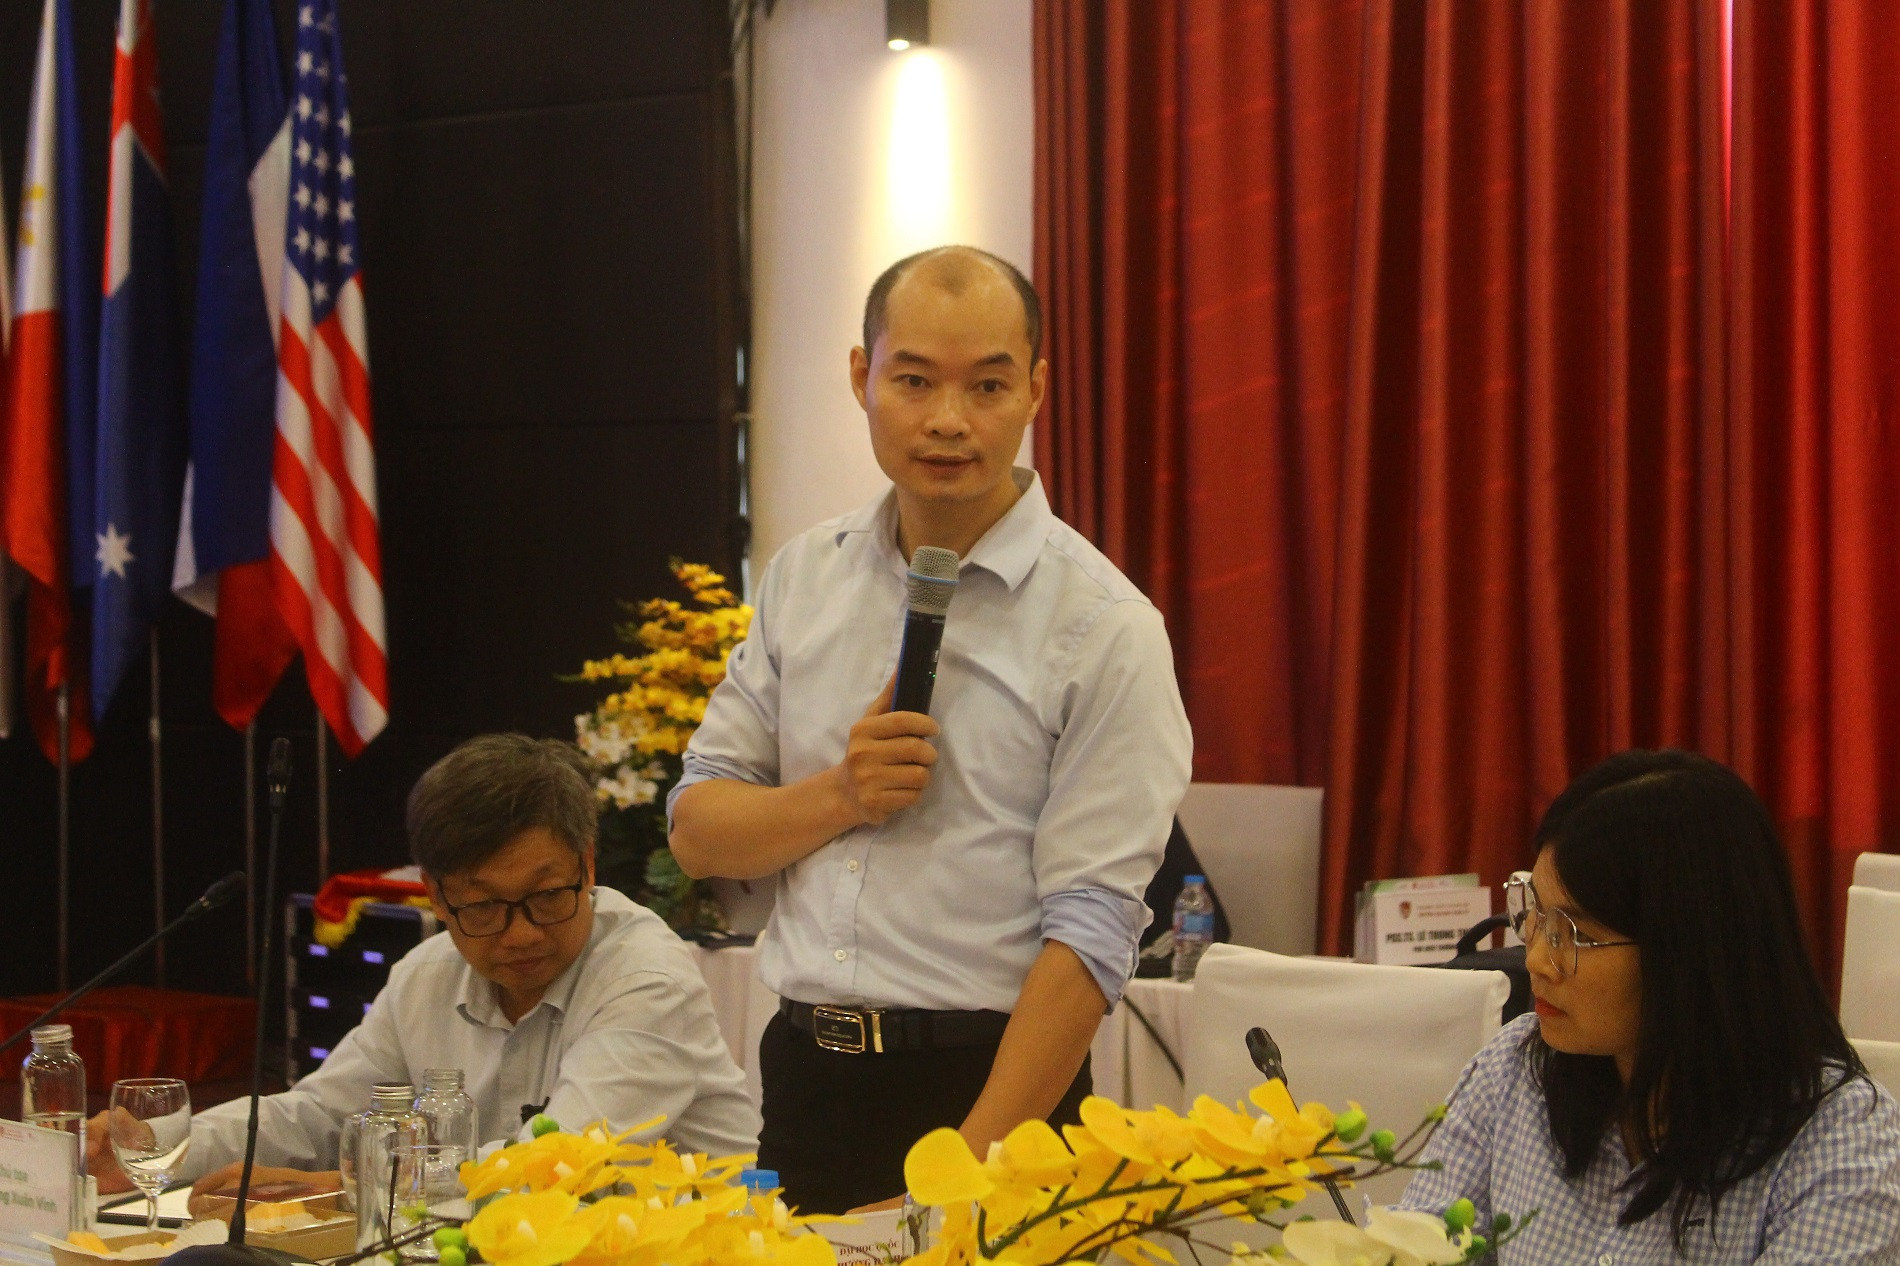
Đánh giá về động thái này, PGS.TS Nguyễn Văn Phương từ Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội, cho rằng việc hạ lãi suất là định hướng cần thiết nhằm tiết giảm gánh nặng tài chính cho nền kinh tế và hạn chế cạnh tranh huy động vốn không lành mạnh. Tuy nhiên, hiệu quả thực tế đòi hỏi mức giảm phải bền vững, đảm bảo doanh nghiệp tiếp cận được nguồn vốn ưu đãi dài hạn thay vì các gói hỗ trợ chỉ kéo dài vài tháng đầu.
Bài toán chênh lệch biên lãi ròng và năng lực bù đắp chi phí
Về mặt kỹ thuật ngân hàng, việc giảm lãi suất huy động mới 0,5 điểm phần trăm không đồng nghĩa với việc tạo ra ngay dư địa giảm 1,5 đến 2 điểm phần trăm cho toàn bộ danh mục cho vay. Các hợp đồng tiền gửi huy động ở mức lãi suất cao trước đó vẫn phải thực hiện chi trả theo cam kết; do đó, giá vốn bình quân chỉ có thể hạ dần theo chu kỳ đáo hạn của các khoản tiền gửi cũ.
Theo tính toán định lượng, nếu một ngân hàng hạ 1,5 điểm phần trăm lãi suất cho vay áp dụng cho quy mô 10.000 tỷ đồng dư nợ trong một năm, thu nhập lãi thuần sẽ giảm khoảng 150 tỷ đồng. Do đó, phần biên độ chênh lệch giảm thêm phải được bù đắp trực tiếp từ việc tối ưu chi phí vận hành, giảm mục tiêu lợi nhuận hoặc hạ trích lập dự phòng nhờ cải thiện chất lượng tín dụng.
Song song với nỗ lực của hệ thống ngân hàng, việc giảm thiểu rủi ro tín dụng phụ thuộc lớn vào tiến độ tháo gỡ pháp lý cho các dự án kinh doanh, xử lý công nợ tồn đọng và nâng cao năng lực thẩm định qua hệ thống thông tin dữ liệu doanh nghiệp. Khi hồ sơ rủi ro của bên vay được cải thiện, tổ chức tín dụng mới có điều kiện hạ biên độ bù trừ rủi ro trong cơ cấu lãi suất cho vay.
Kiểm soát tình trạng chênh lệch lãi suất niêm yết và chi phí ngầm
Trên thị trường tiền gửi, hiện tượng thỏa thuận ngầm mức lãi suất thực tế cao hơn biểu niêm yết từng phát sinh khi các ngân hàng chịu sức ép thanh khoản cục bộ. Tình trạng này dẫn đến sai lệch dữ liệu điều hành khi chi phí huy động thực tế cao hơn con số báo cáo, tạo ra môi trường cạnh tranh thiếu bình đẳng và đẩy chi phí vốn sang phía người vay.
Để kiểm soát hiện tượng thỏa thuận lãi suất ngoài bảng, các chuyên gia khuyến nghị cơ quan thanh tra cần áp dụng cơ chế chuẩn hóa công bố tổng lợi ích huy động quy đổi theo năm, bao gồm lãi suất hợp đồng và mọi hình thức ưu đãi giá trị. Đồng thời, công tác giám sát cần theo dõi sát các kịch bản luân chuyển tiền gửi theo từng nhóm ngân hàng để kịp thời hỗ trợ thanh khoản ngắn hạn, tránh kích hoạt lại các chu kỳ tăng lãi suất huy động.