Smartphone Việt Nam tăng 1% quý III/2026 giữa lúc Đông Nam Á sụt 36%, Xiaomi lần đầu dẫn đầu
Omdia: Việt Nam là thị trường smartphone duy nhất Đông Nam Á tăng trưởng quý III/2026, nhưng giá linh kiện leo thang đặt ra thách thức cho phân khúc phổ thông.
Việt Nam là thị trường smartphone duy nhất tại Đông Nam Á tăng trưởng lượng máy xuất xưởng trong quý III/2026, với mức tăng 1%. Theo báo cáo Omdia công bố ngày 16/11, toàn khu vực chỉ xuất xưởng 16,5 triệu chiếc, giảm 36% so với cùng kỳ năm trước. Mức tăng của Việt Nam tuy nhỏ nhưng tạo ra khác biệt rõ rệt, khi Indonesia, Philippines, Malaysia và Thái Lan đều giảm trên 30%.
Vì sao Việt Nam đi ngược xu hướng chung của khu vực?
Theo phân tích của Omdia, các tín hiệu tích cực từ nền kinh tế là một trong những yếu tố giúp thị trường Việt Nam giữ được đà tăng. Dòng vốn đầu tư trực tiếp nước ngoài (FDI), hoạt động sản xuất và xuất khẩu tiếp tục hỗ trợ sức mua trong nước. Các lĩnh vực hưởng lợi từ nhu cầu phần cứng phục vụ trí tuệ nhân tạo (AI) toàn cầu cũng góp phần tạo động lực.
Ông Le Xuan Chiew, Giám đốc nghiên cứu tại Omdia, cho rằng những yếu tố này giúp nhu cầu smartphone tại Việt Nam có khả năng chống chịu tốt hơn nhiều thị trường lân cận. Tuy nhiên, mức tăng 1% chưa đủ để khẳng định thị trường đang bước vào chu kỳ bùng nổ mới. Kết quả này chủ yếu phản ánh khả năng giữ ổn định tương đối trong bối cảnh cả khu vực giảm sâu.
Cuộc đua thương hiệu: Xiaomi vượt lên, Apple tăng trưởng hiếm hoi
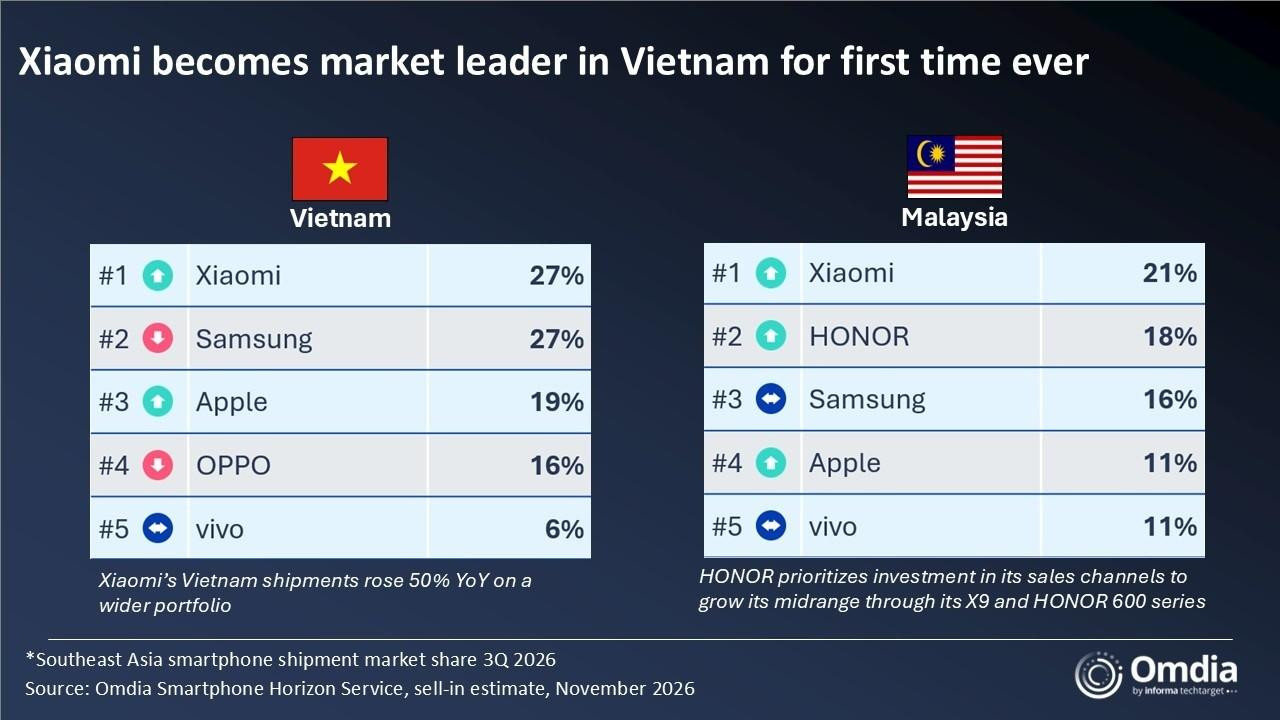
Trong quý III/2026, Xiaomi lần đầu tiên dẫn đầu thị trường smartphone Việt Nam về lượng máy xuất xưởng, tăng 50% so với cùng kỳ. Theo Omdia, thành công này đến từ các dòng điện thoại phổ thông có mức giá cạnh tranh. Khi người dùng cân nhắc kỹ ngân sách mỗi lần nâng cấp, những sản phẩm đáp ứng nhu cầu cơ bản với giá vừa phải đang có lợi thế.
Kết quả này trái ngược với tình hình chung của Xiaomi tại Đông Nam Á, nơi lượng máy xuất xưởng của hãng giảm 24%. Bên cạnh đó, Apple ghi nhận diễn biến tích cực tại Việt Nam và Malaysia. Hãng trở thành thương hiệu duy nhất trong nhóm 5 nhà sản xuất smartphone lớn nhất Đông Nam Á có lượng máy xuất xưởng tăng trong quý III, với mức tăng 4%.
Có thể thấy, sức cạnh tranh trong giai đoạn thị trường suy yếu không chỉ phụ thuộc quy mô thương hiệu. Việc chọn đúng phân khúc, xây dựng danh mục sản phẩm phù hợp và tổ chức hệ thống phân phối cũng đóng vai trò quan trọng.
Những con số chính trong báo cáo của Omdia
| Chỉ số (quý III/2026) | Số liệu |
|---|---|
| Lượng smartphone xuất xưởng tại Đông Nam Á | 16,5 triệu chiếc, giảm 36% so với cùng kỳ |
| Lượng máy xuất xưởng tại Việt Nam | Tăng 1% |
| Xiaomi tại Việt Nam | Tăng 50%, lần đầu dẫn đầu thị trường |
| Xiaomi tại Đông Nam Á | Giảm 24% |
| Apple (nhóm 5 hãng lớn nhất Đông Nam Á) | Tăng 4% |
| Oppo, gồm cả realme, tại Đông Nam Á | Giảm 62% |
| Giá bán trung bình tại Đông Nam Á | Tăng 53% |
| Tổng giá trị thị trường Đông Nam Á | Giảm 1% |
Áp lực chi phí linh kiện và bài toán smartphone giá rẻ
Dù đang nổi bật so với khu vực, Việt Nam vẫn khó tránh áp lực trong thời gian tới. Bài toán lớn nhất là chi phí linh kiện, khi giá bộ nhớ tăng đang tác động trực tiếp đến hoạt động sản xuất smartphone. Omdia cho biết giá bán trung bình tại Đông Nam Á trong quý III tăng 53%, trong khi tổng giá trị thị trường chỉ giảm 1%. Diễn biến này phản ánh xu hướng các nhà sản xuất chuyển sang sản phẩm giá cao hơn và thu hẹp các dòng máy biên lợi nhuận thấp.
Phân khúc giá rẻ chịu sức ép đáng kể. Oppo, bao gồm cả realme, ghi nhận lượng máy xuất xưởng tại Đông Nam Á giảm 62%. Một nguyên nhân được Omdia đề cập là chiến lược rút khỏi nhóm sản phẩm có giá dưới 100 USD. Các nhà sản xuất khác cũng đang điều chỉnh danh mục, thậm chí cắt giảm số phiên bản để kiểm soát chi phí.
Lợi thế của Việt Nam có được duy trì?
Xu hướng trên có thể là thách thức không nhỏ với Việt Nam, nơi smartphone phổ thông vẫn giữ vai trò quan trọng. Khi chi phí bộ nhớ và linh kiện tiếp tục tăng, các hãng phải cân nhắc giữa nâng giá bán, cắt giảm cấu hình hoặc chấp nhận thu hẹp lợi nhuận để giữ chân khách hàng.
Tuy nhiên, Omdia lưu ý lượng máy xuất xưởng giảm không đồng nghĩa sức mua thực tế suy yếu với tỷ lệ tương ứng. Tình trạng thiếu linh kiện và những thay đổi trong kế hoạch cung ứng cũng có thể khiến số thiết bị đưa ra thị trường giảm. Trong các quý tới, triển vọng của thị trường Việt Nam sẽ phụ thuộc vào sức mua trong nước, biến động giá linh kiện và cách các nhà sản xuất điều chỉnh chiến lược.
Nếu giá smartphone phổ thông tiếp tục tăng, lợi thế về nhu cầu tương đối ổn định của Việt Nam có thể dần thu hẹp. Khi đó, thách thức không chỉ là duy trì tăng trưởng lượng máy xuất xưởng, mà còn là giúp người tiêu dùng vẫn mua được một chiếc điện thoại mới với mức giá phù hợp.