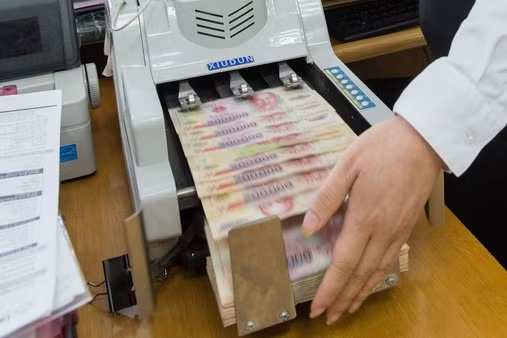
Hạn mức chi trả sau khi nâng lên 75 triệu đồng, theo số liệu từ Bảo hiểm Tiền gửi Việt Nam, đã đảm bảo bảo vệ được nhiều người gửi tiền nhỏ, thiếu thông tin về hoạt động ngân hàng (chiếm hơn 80% người gửi tiền).
Trước thềm chất vấn, một lần nữa, vấn đề cho phá sản ngân hàng yếu kém và hạn mức chi trả bảo hiểm tiền gửi được bàn đến.
Cũng trong khuôn khổ kỳ họp, Quốc hội thảo luận về sửa đổi, bổ sung Luật Các tổ chức tín dụng. Nâng hạn mức chi trả bảo hiểm tiền gửi, thậm chí 100% cả gốc lẫn lãi có trong ý kiến một số đại biểu.
Lồi lõm và cạnh tranh
Thảo luận tại nghị trường vừa qua, đại biểu Nguyễn Thị Lệ Thuỷ cho rằng, sau khi nâng từ 50 triệu lên 75 triệu đồng, mức chi trả bảo hiểm tiền gửi vẫn quá thấp, vẫn cào bằng giữa các khoản tiền gửi.
Theo đó, ý kiến này cho rằng, khi có rủi ro, người gửi phải được nhận lại số tiền ứng với số đã gửi.
Đại biểu Hà Sỹ Đồng cũng nêu yêu cầu khi ngân hàng phá sản thì phải trả cả tiền gốc, lãi cho người gửi, để tránh hiệu ứng rút tiền hàng loạt, gây đổ vỡ dây chuyền. Nếu không trả đúng, đủ cho người dân sẽ khiến họ mất niềm tin vào hệ thống ngân hàng.
Như trên, tình huống bảo hiểm tiền gửi chi trả 100% được đặt ra. Với giả định áp dụng, bên cạnh nguồn chi trả, có một "mặt trái" đối với hoạt động ngân hàng Việt Nam sẽ chịu ảnh hưởng sâu rộng.
Theo khuyến nghị của Hiệp hội Bảo hiểm tiền gửi Quốc tế (IADI), hạn mức trả tiền bảo hiểm phù hợp phải thỏa mãn đồng thời hai yếu tố: hạn mức phải đủ cao để bảo vệ đại đa số người gửi tiền, đặc biệt là những người gửi tiền nhỏ lẻ, có hiểu biết hạn chế; hạn mức phải đủ thấp để đảm bảo kỷ luật thị trường và hạn chế những rủi ro đạo đức xảy ra.
Ở yếu tố thứ hai, nếu chi trả 100%, diễn giải của IADI là tình huống người gửi tiền chỉ muốn gửi vào những ngân hàng có lãi suất cao mà không quan tâm đến rủi ro, do đã có bảo hiểm tiền gửi chi trả 100%, và khi đó các ngân hàng chạy đua lãi suất bất chấp rủi ro để thu hút người gửi tiền.
Tại mỗi quốc gia, từng giai đoạn hoặc bối cảnh của nền kinh tế, có những mức chi trả bảo hiểm tiền gửi cân bằng giữa hai yếu tố trên.
Tại Việt Nam, hạn mức cao hoặc mức chi trả 100% khó trải phẳng trên một bề mặt còn nhiều lồi lõm của hệ thống ngân hàng thương mại, nhất là về an toàn hoạt động và mức độ rủi ro giữa các thành viên.
Việt Nam có các thành phần ngân hàng thương mại nhà nước, ngân hàng thương mại cổ phần Nhà nước nắm sở hữu chi phối, ngân hàng thương mại cổ phần tư nhân, ngân hàng liên doanh, ngân hàng nước ngoài. Trong các khối có thành viên lớn, thành viên nhỏ, có nơi mạnh, có nơi yếu kém, mức độ minh bạch còn khác nhau; thậm chí có tình trạng ông chủ, cổ đông lớn thao túng, rút ruột, sân sau…
Nếu áp dụng, mức chi trả bảo hiểm tiền gửi 100% sẽ phủ kín và che lấp những lồi lõm đó đối với người gửi tiền, kìm hãm sự hoàn thiện của hệ thống.
Thực tế những năm qua, cạnh tranh thu hút tiền gửi tập trung ở vị thế thành phần (như của Nhà nước hoặc Nhà nước nắm tỷ lệ sở hữu chi phối), uy tín thương hiệu, độ phủ mạng lưới, các tiện ích giá trị gia tăng… Chênh lệch trong cạnh tranh này tập trung phản ánh ở lãi suất.
Trong các giai đoạn, phản ánh qua lãi suất, chênh lệch giữa các khối ngân hàngphổ biến có từ 1,5-2%/năm tùy kỳ hạn. Chênh lệch này tạo không gian để các thành viên có các lợi thế cạnh tranh khác thấp hơn ngoài lãi suất hít thở.
Và trong tình huống bảo hiểm tiền gửi chi trả 100% như trên, không gian cạnh tranh các yếu tố ngoài lãi suất bị triệt tiêu. Vì người gửi tiền có thể gửi bất cứ ngân hàng nào mà không ngại rủi ro đổ vỡ, miễn là có lãi suất hấp dẫn hơn. Sự lồi lõm này sẽ kích thích cuộc đua lãi suất thu hút tiền gửi ở các ngân hàng nhỏ và lan ra toàn hệ thống, mà hệ lụy và bất ổn liên quan cũng đã thể hiện giai đoạn vừa qua.
Hướng đến sự phân biệt?
Trao đổi với VnEconomy, chuyên gia kinh tế Võ Trí Thành cho rằng, những vấn đề đặt ra về hạn mức chi trả bảo hiểm tiền gửi tại Việt Nam hiện nay vẫn như từng thảo luận từ ba năm trước - cao điểm thực hiện tái cơ cấu ngân hàng, kể cả tình huống xem xét cho phá sản ngân hàng yếu kém.
"Quá thấp thì ít ý nghĩa đối với tác dụng có thể có của bảo hiểm tiền gửi, mà quá cao lại không tạo động lực hoàn thiện mình, gia tăng "rủi ro đạo đức" của tổ chức tín dụng. Theo đó, xác định hạn mức trả tiền bảo hiểm tối ưu (trong điều kiện tương đối bình thường) là không đơn giản", TS. Võ Trí Thành nhìn nhận.
Rủi ro đạo đức được hiểu, trong trường hợp có chi trả bảo hiểm tiền gửi 100%, một mặt người gửi tiền có xu hướng tùy tiện lựa chọn bất kỳ ngân hàng nào trả lãi suất cao để gửi tiền mà không quan tâm đến chất lượng hoạt động của họ; mặt khác chính ngân hàng có thể xem nhẹ rủi ro tiền gửi, trách nhiệm đối với người gửi tiền trong hoạt động kinh doanh.
Như trên, TS. Võ Trí Thành cho rằng, từ ba năm trước, khi đề cập đến vấn đề này, có những hướng đi được gợi mở. Đó là cơ chế áp dụng thu phí bảo hiểm tiền gửi theo mức độ rủi ro của tổ chức tín dụng.
"Kinh nghiệm thế giới, qua thời gian, đã chứng tỏ mô hình bảo hiểm tiền gửi chi trả với quyền hạn mở rộng hay mô hình bảo hiểm tiền gửi giảm thiểu rủi ro, và tương thích là việc xác định phí bảo hiểm tiền gửi theo rủi ro, được xem là mô hình phù hợp để thực hiện có hiệu quả các chức năng của bảo hiểm tiền gửi", TS. Thành phân tích.
Tuy nhiên, cơ chế trên đòi hỏi phải xây dựng một hệ thống tiêu chí để phân loại, đánh giá chất lượng hoạt động mỗi thành viên. Hiện hệ thống ngân hàng Việt Nam đang trong tiến trình xây dựng và áp dụng hiệu quả các chuẩn mực quản trị rủi ro, kiểm toán và kế toán theo thông lệ quốc tế. Hệ thống thông tin, thống kê cũng cần được tiếp tục hoàn thiện.
Chính vì vậy, việc định mức tín nhiệm, đánh giá rủi ro một cách thuyết phục đối với các ngân hàng còn cần nhiều nỗ lực, và cả thời gian.
Theo đó, chuyên gia Võ Trí Thành cho rằng, đối với việc xây dựng cơ chế phí bảo hiểm tiền gửi dựa trên mức độ rủi ro của ngân hàng, trước mắt xem xét thực hiện những "bài tập" mô phỏng. Và trên cơ sở thu nhận phản biện, nhất là của các cơ quan liên quan và tổ chức tín dụng, tiếp tục hoàn thiện cơ chế phí bảo hiểm tiền gửi và sau đó có thể tiến hành thí điểm đối với một số thành viên trước khi áp đặt trên thực tế.
Mức phí bảo hiểm tiền gửi theo mức độ rủi ro cũng có tác dụng kích thích các ngân hàng hoàn thiện mình, tăng cường an toàn hoạt động để giảm phí, thay vì mức phí áp dụng đồng hạng như hiện nay. Đây cũng là hướng bảo vệ người gửi tiền theo chiều sâu an toàn hoạt động, giảm thiểu tình huống phải đứng ra chi trả bằng bảo hiểm tiền gửi.
Tại buổi làm việc bởi Bảo hiểm Tiền gửi Việt Nam cách đây một năm, Phó thủ tướng Vương Đình Huệ cũng đã nêu định hướng tính toán thận trọng lộ trình áp dụng cơ chế phí bảo hiểm phân biệt trong thời gian tới.
Còn tại dự thảo Luật sửa đổi, bổ sung một số điều Luật Các tổ chức tín dụng, Quốc hội đang xem xét một hướng mới: trao quyền cho Chính phủ quy định mức chi vượt hạn mức 75 triệu đồng. Tùy từng trường hợp cụ thể, Chính phủ có thể quy định mức chi 50%, 70%... 100% số tiền gửi vượt hạn mức để đảm bảo quyền lợi của người gửi tiền, đảm bảo an toàn hệ thống ngân hàng, ổn định kinh tế và xã hội.
Còn trên thực tế, hạn mức sau khi nâng lên 75 triệu đồng, theo số liệu từ Bảo hiểm Tiền gửi Việt Nam, đã đảm bảo bảo vệ được nhiều người gửi tiền nhỏ, thiếu thông tin về hoạt động ngân hàng (chiếm hơn 80% người gửi tiền). Độ phủ này góp phần duy trì sự ổn định tâm lý của người gửi tiền vào hệ thống ngân hàng.
Và những năm qua, đặc biệt giai đoạn bất ổn sau cuộc khủng hoảng tài chính toàn cầu từ 2018, niềm tin của người gửi tiền được củng cố mà không có hiện tượng rút tiền hàng loạt xảy ra.