Mua trước - trả sau là hình thức thanh toán trả góp cho các sản phẩm và dịch vụ với giá trị vừa và nhỏ từ các ứng dụng như: Shoppe, Momo, Lazada… cho phép khách hàng mua trước và chia nhỏ khoản thanh toán theo kỳ mà không cần chứng minh thu nhập hay thủ tục rườm rà. Hình thức mua sắm này bắt đầu xuất hiện vào đầu những năm 2000 tại Mỹ và Anh, khi các công ty tài chính cung cấp giải pháp thanh toán cho phép khách hàng tách biệt giữa việc mua hàng và thanh toán.
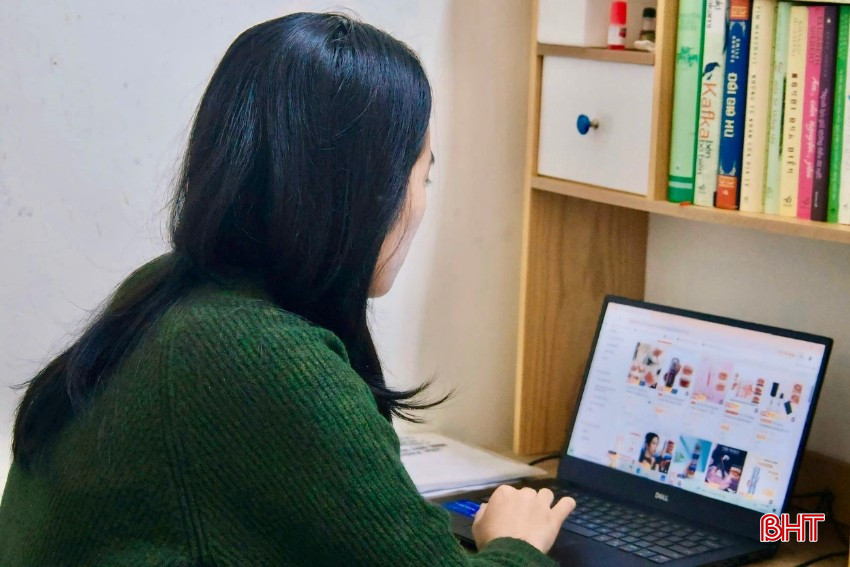
Những năm gần đây, khi mua hàng trực tuyến được ưa chuộng tại thị trường Việt Nam, các sàn thương mại điện tử đã kết hợp với các công ty tài chính, ngân hàng triển khai dịch vụ mua trước - trả sau thực phẩm, đồ gia dụng, quần áo… đến xăng dầu hay các món đồ công nghệ có giá trị lớn, người dùng có thể mua sắm dễ dàng bằng hình thức này. Vì vậy, rất dễ dẫn đến nguy cơ “nợ xấu” nếu người dùng không có kỹ năng quản lý tài chính hiệu quả.
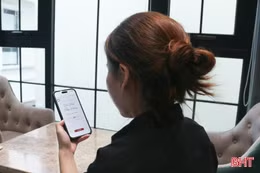
Chị Phạm Thị N.D. (25 tuổi, phường Thành Sen) cho biết bản thân dùng ứng dụng SpayLater (ứng dụng mua trước - trả sau từ Shopee) để săn đồ khuyến mãi. D. chia sẻ: “Tôi thường sử dụng ứng dụng này để mua sắm quần áo, mỹ phẩm và đồ gia dụng… Lúc đầu, tôi nghĩ chỉ đơn giản là khoản phải trả mỗi tháng rất nhỏ, nhưng khi nhiều giao dịch dồn lại, số tiền hằng tháng đã lên tới chục triệu đồng. Nhiều lần tôi còn quên hạn thanh toán, dẫn đến việc phải chịu thêm phí phạt 30.000 đồng/một món đồ.”
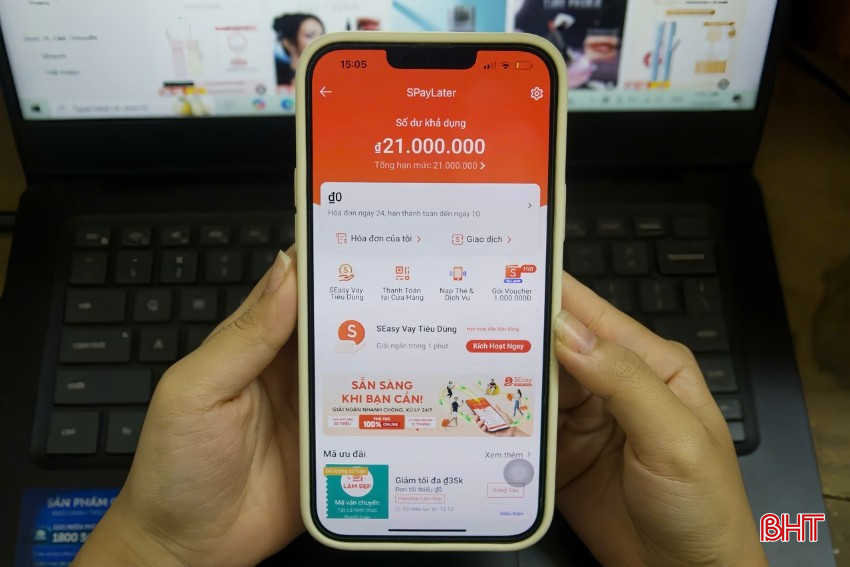
Không riêng N.D., hàng trăm nghìn người trẻ khác cũng đang rơi vào tình trạng tương tự. Theo Báo cáo Tài chính Tiêu dùng 2025 của VNPAY, gần 60% người trẻ Việt Nam đang có ít nhất một khoản nợ tiêu dùng từ thẻ tín dụng, vay online, đến các dịch vụ mua trước - trả sau. Đáng chú ý, 25% trong số đó thừa nhận thường xuyên quên hoặc chậm thanh toán.
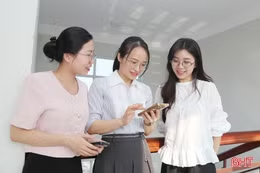
Bạn Phạm Minh Tr. (21 tuổi, sinh viên đại học) từng trải qua cảm giác “ngộp thở” vì nợ trả góp. “Nhận thông báo đến hạn trả mà không có đủ tiền, mình stress thực sự. Những khoản nhỏ tích lại cuối tháng thành con số khá lớn, khiến mình phải vay mượn để trả. Mình thấy áp lực căng thẳng, thậm chí mệt mỏi khi nghĩ tới số tiền đã chi cho những món đồ mua nhưng không sử dụng đến”, Tr. kể.

Thực tế, “cái bẫy” không chỉ đến từ món hàng mà còn từ tâm lý sợ bỏ lỡ (tâm lý tiêu dùng từ đám đông). Những ưu đãi giới hạn thời gian, sản phẩm “hot trend” khiến nhiều bạn trẻ “xuống tiền” chỉ để không bị lạc hậu. Yêu thích chiếc túi hiệu, chị Đặng Thị T.H. (30 tuổi, xã Hương Khê) chọn thanh toán bằng ví trả sau, dù tài khoản ngân hàng có đủ tiền: “Đang có chương trình khuyến mãi, thanh toán bằng phương thức này được giảm giá nên tôi mở ví. Mở không mất phí gì, thi thoảng có mã giảm giá cũng hay”, chị H. chia sẻ.
Tuy nhiên, theo chị H. nếu biết cách chi tiêu và quản lý tài chính đúng cách, hình thức này cũng giúp người dùng tiết kiệm một khoản chi phí nhỏ vì mua sắm trên các nền tảng này thường có nhiều mã khuyến mãi.
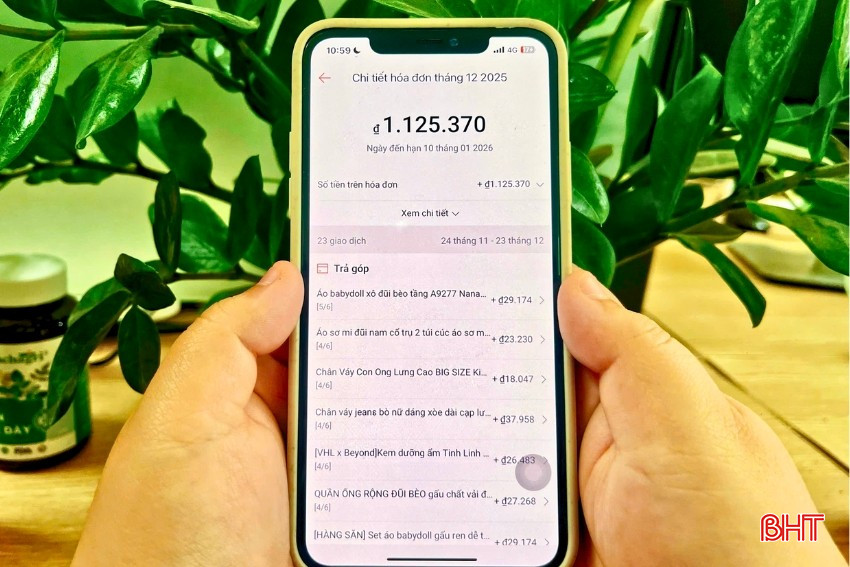
Nói về vấn đề này, anh Dương Văn Hùng - Phó trưởng Phòng KHCN, Ngân hàng BIDV Hà Tĩnh nhận định: “Với hình thức mua sắm này, người dùng có thêm ưu đãi khi mua hàng, còn nhà bán lẻ cũng được lợi khi có thêm nhiều khách hàng. Tuy nhiên, điều này chỉ thực sự mang lại lợi ích khi người tiêu dùng thanh toán đúng hạn và hiểu rõ về các điều khoản. Một số bạn trẻ thường bị cuốn theo các chương trình giảm giá, khuyến mãi mà không quan tâm đến khả năng chi trả lâu dài”.
Cũng theo anh Hùng, người trẻ cần xây dựng kế hoạch tài chính cá nhân theo từng tháng và chỉ nên mua sắm trong khả năng cho phép. “Việc duy trì thói quen và kỷ luật tài chính giúp người trẻ quản lý dòng tiền hiệu quả hơn. Tốt nhất nên tích lũy trước khi mua sắm để giảm áp lực thanh toán. Tuy vậy, nhiều người đã mải mê mua sắm dẫn đến vòng xoáy chậm thanh toán”, anh nhấn mạnh.
Việc chi tiêu dễ dàng mà không có kế hoạch dẫn đến nguy cơ "nợ chồng nợ" và gây áp lực tài chính khi các khoản phải trả đến hạn. Nếu không trả đúng hạn, người tiêu dùng có thể bị liệt vào danh sách nợ xấu của các ngân hàng thương mại. Điều này ảnh hưởng trực tiếp tới tới khả năng vay vốn trong tương lai cho học tập, kinh doanh hay các nhu cầu tài chính khác. Bởi vậy, mỗi khi quẹt thẻ tín dụng hay “mua hàng trả góp”, “mua trước - trả sau”, khách hàng cần thận trọng đánh giá được khả năng chi trả, quản lý chi tiêu của chính mình, để không tự biến mình thành “con nợ”.