Nhu cầu cao, gia tăng áp lực tín dụng chính sách
Sau một thời gian tìm hiểu các dự án nhà ở xã hội (NOXH) trên địa bàn, vợ chồng anh Phạm Văn Trung Kiên (phường Thành Sen) đang quan tâm đến Dự án NOXH phường Trần Phú do Công ty TNHH Phúc Đạt Hà Tĩnh làm chủ đầu tư. Điều vợ chồng anh cân nhắc là tiếp cận nguồn vốn vay ưu đãi.
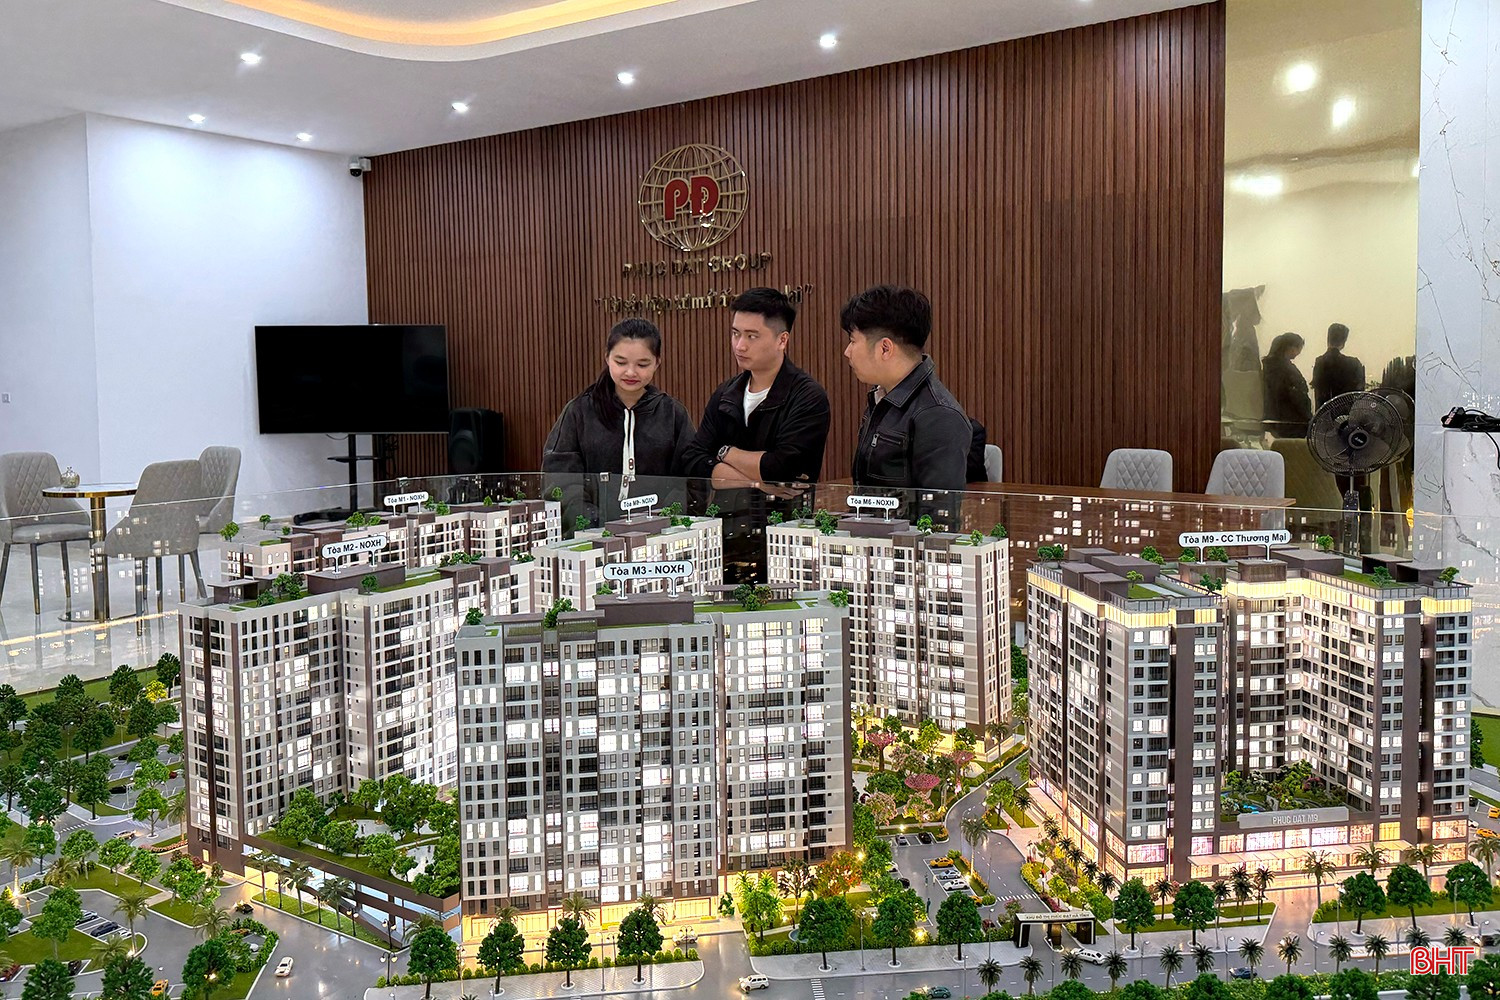
Anh Phạm Văn Trung Kiên cho biết: “Vợ chồng tôi đang tìm hiểu các điều kiện vay vốn, mức lãi suất và thời hạn trả nợ để tính toán phương án phù hợp. Nếu được tiếp cận nguồn vốn ưu đãi với lãi suất ổn định, thời gian vay dài, áp lực tài chính sẽ giảm đi đáng kể, giúp gia đình mạnh dạn hơn trong quyết định mua nhà”.
Không riêng những gia đình trẻ ở khu vực đô thị, nhu cầu tiếp cận NOXH còn được người dân ở các địa bàn lân cận quan tâm. Anh Nguyễn Kim Bình (xã Thạch Xuân) chia sẻ: “Việc tỉnh quan tâm phát triển nguồn cung nhà ở đáp ứng được mong mỏi của nhiều người. Song đi cùng với đó cần có chính sách tín dụng phù hợp để người có nhu cầu thực sự có thể mua được nhà”.
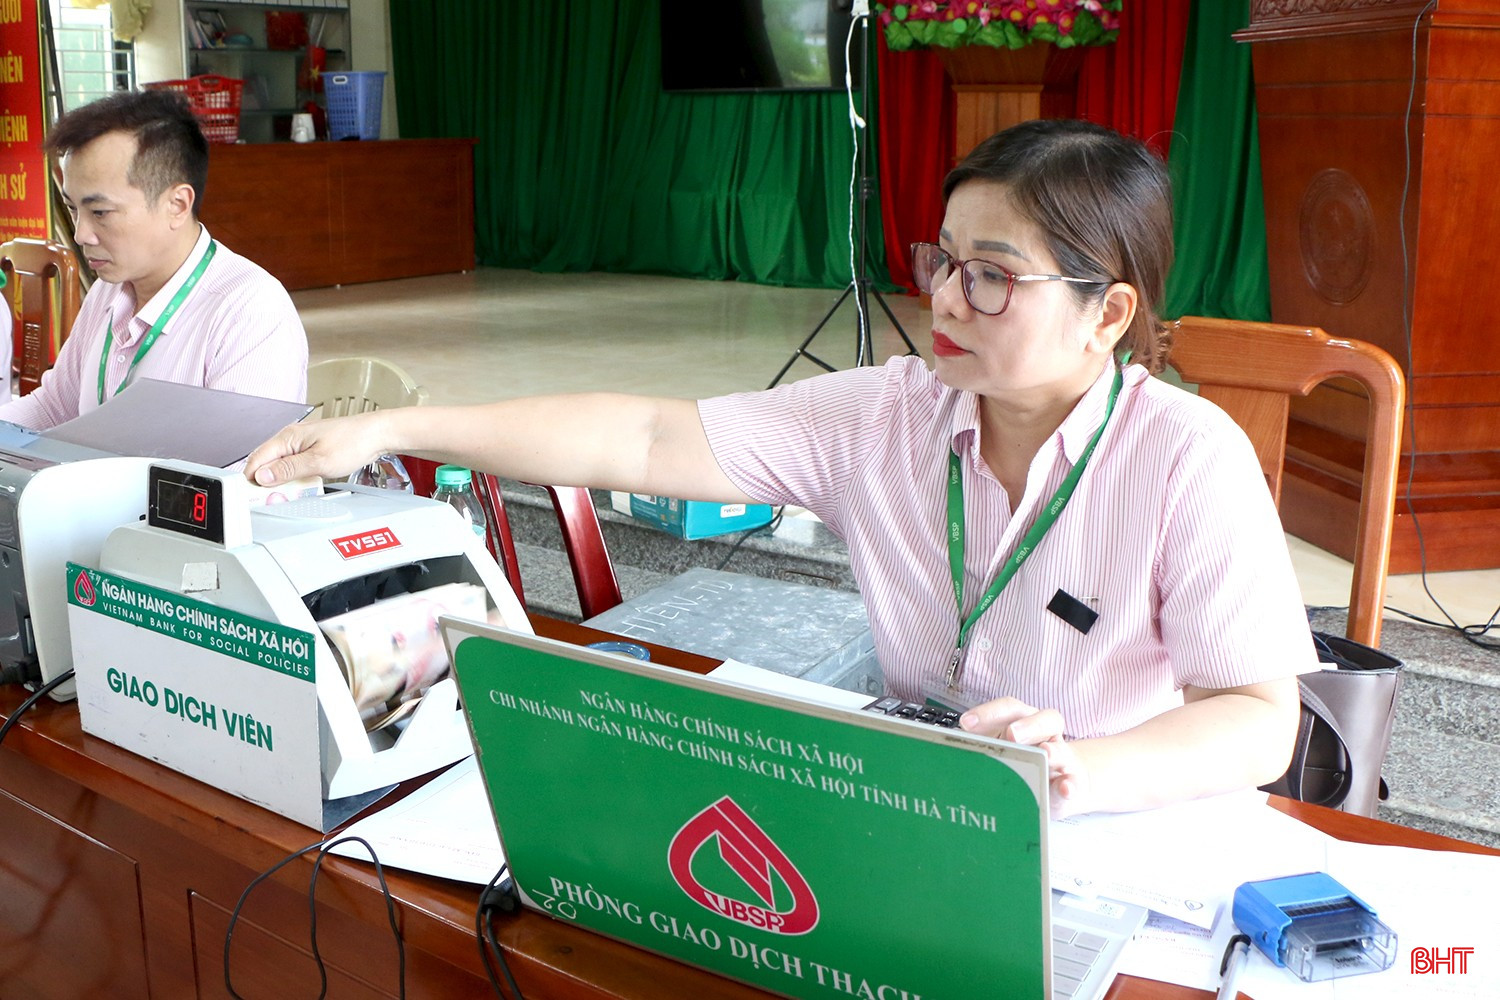
Trên thực tế, tại Hà Tĩnh, nguồn vốn ưu đãi hỗ trợ người dân mua NOXH mới chủ yếu được triển khai thông qua Ngân hàng Chính sách xã hội (NHCSXH). Từ khi cho vay chương trình NOXH đến nay, NHCSXH Chi nhánh Hà Tĩnh đã giải ngân gần 1.500 tỷ đồng cho hàng nghìn khách hàng vay vốn. Riêng trong năm 2026, tổng nhu cầu vốn của khách hàng đủ điều kiện vay vốn ước khoảng 654 tỷ đồng, vượt khoảng 329 tỷ đồng so với nguồn vốn được phân bổ.
Cùng với sự vào cuộc của tỉnh, đồng hành của NHCSXH Việt Nam, trong tháng 10/2026, NHCSXH Chi nhánh Hà Tĩnh đã chủ động phối hợp với Quỹ Đầu tư phát triển tỉnh và các đơn vị liên quan rà soát, tiếp nhận hồ sơ vay vốn của khách hàng tại Dự án thí điểm nhà ở xã hội giai đoạn II tại phường Thành Sen. Đến nay, khoảng 450 bộ hồ sơ đã được tiếp nhận và giải ngân với nhu cầu vay vốn dự kiến hơn 300 tỷ đồng.
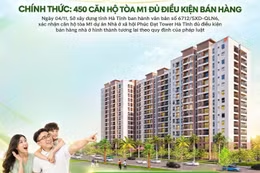
Tuy nhiên, nhu cầu vốn cho NOXH trong thời gian tới được dự báo sẽ tăng mạnh. Ngoài 509 căn thuộc Dự án thí điểm nhà ở xã hội giai đoạn II tại phường Thành Sen, tháng 12/2026, Công ty TNHH Phúc Đạt Hà Tĩnh, chủ đầu tư Dự án NOXH phường Trần Phú cũng sẽ ký hợp đồng bán 450 căn đầu tiên của dự án. Theo đó, dự kiến năm 2027, Hà Tĩnh cần khoảng 700 - 800 tỷ đồng để đáp ứng nhu cầu mua, sửa chữa, xây mới NOXH theo Nghị định số 100/2024/NĐ-CP quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý NOXH và các dự án NOXH trên địa bàn.
Xa hơn, theo Kế hoạch số 486/KH-UBND, giai đoạn 2026-2030, Hà Tĩnh dự kiến hoàn thành, mở bán 3.548 căn NOXH. Việc nhu cầu vốn vay tập trung vào một số thời điểm nhất định sẽ tạo áp lực không nhỏ đối với khả năng cân đối, bố trí nguồn vốn tín dụng chính sách, nhất là khi nguồn lực hiện nay còn phải đáp ứng nhiều chương trình an sinh xã hội khác.
Đến ngày 31/10/2026, tổng nguồn vốn tín dụng chính sách trên địa bàn đạt 8.836,2 tỷ đồng, trong đó, nguồn vốn ngân sách địa phương ủy thác qua NHCSXH đạt 743,2 tỷ đồng, chiếm 8,4%. Dù nguồn vốn địa phương đã tăng thêm 220,3 tỷ đồng so với đầu năm, tỷ trọng này vẫn thấp hơn bình quân chung cả nước và còn cách khá xa mục tiêu tối thiểu 15% vào năm 2030 theo định hướng tại Chỉ thị số 39-CT/TW của Ban Bí thư về nâng cao hiệu quả tín dụng chính sách xã hội trong giai đoạn mới.
Khơi thông nguồn lực, đưa chính sách đến gần người dân
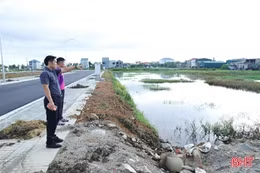
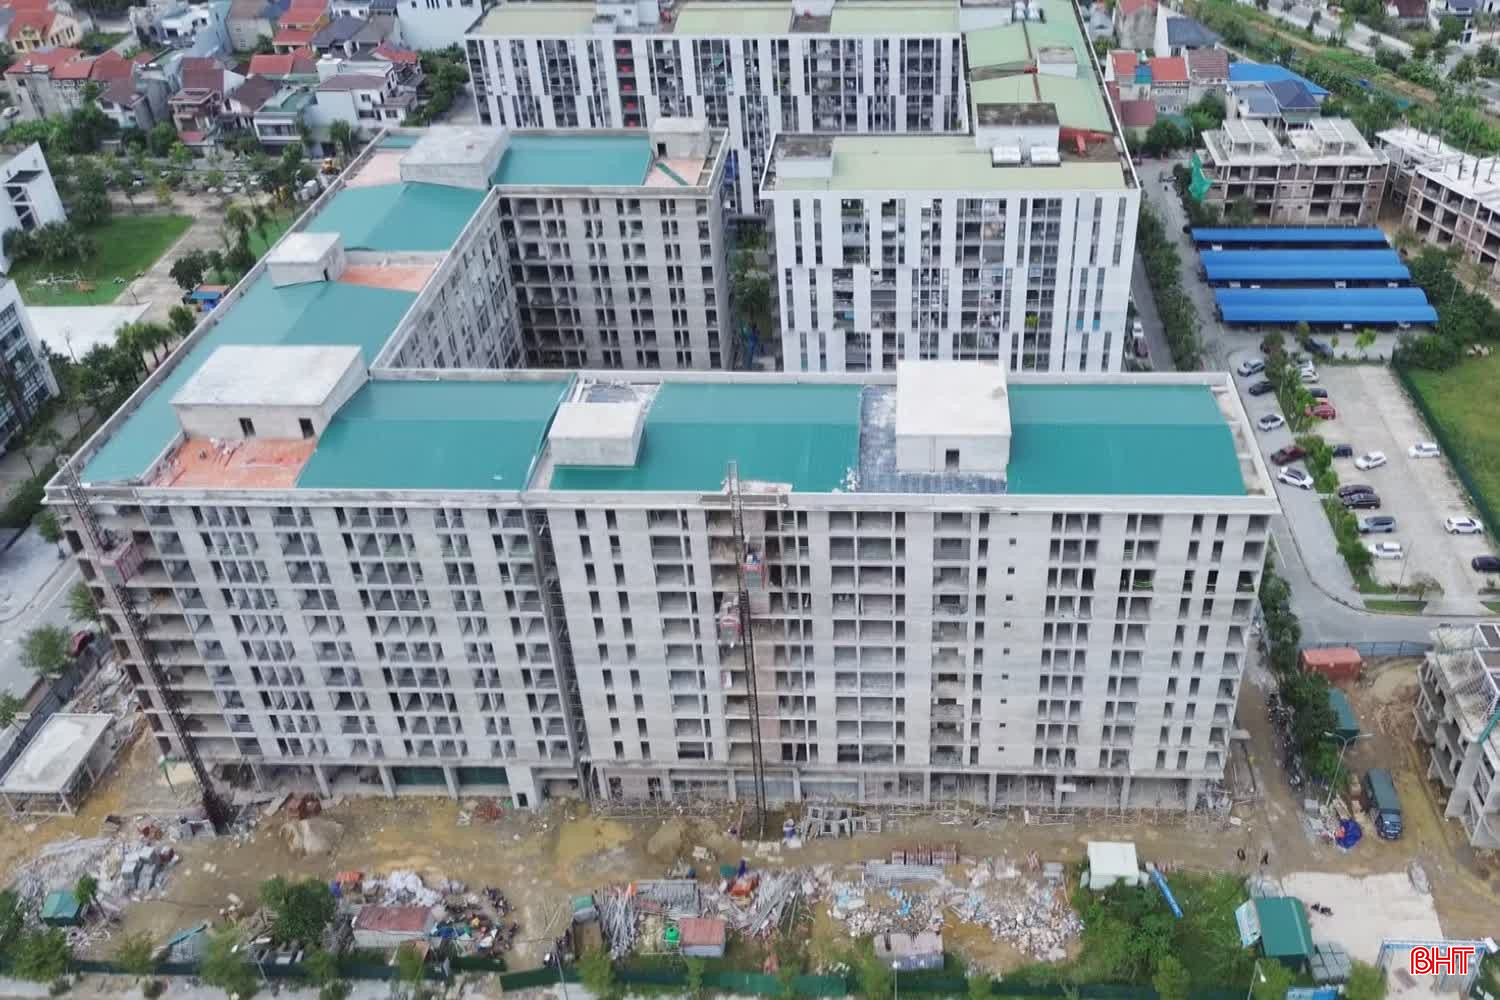
Thời điểm này, Công ty TNHH Phúc Đạt Hà Tĩnh đang tập trung tối đa nguồn lực đẩy nhanh tiến độ xây dựng tòa nhà M1 thuộc dự án NOXH phường Trần Phú. Cùng với thúc đẩy tiến độ, chủ đầu tư cũng kết nối với các ngân hàng trên địa bàn để tìm hiểu chính sách tín dụng, hướng dẫn khách hàng chuẩn bị hồ sơ, xác định phương án thanh toán phù hợp.
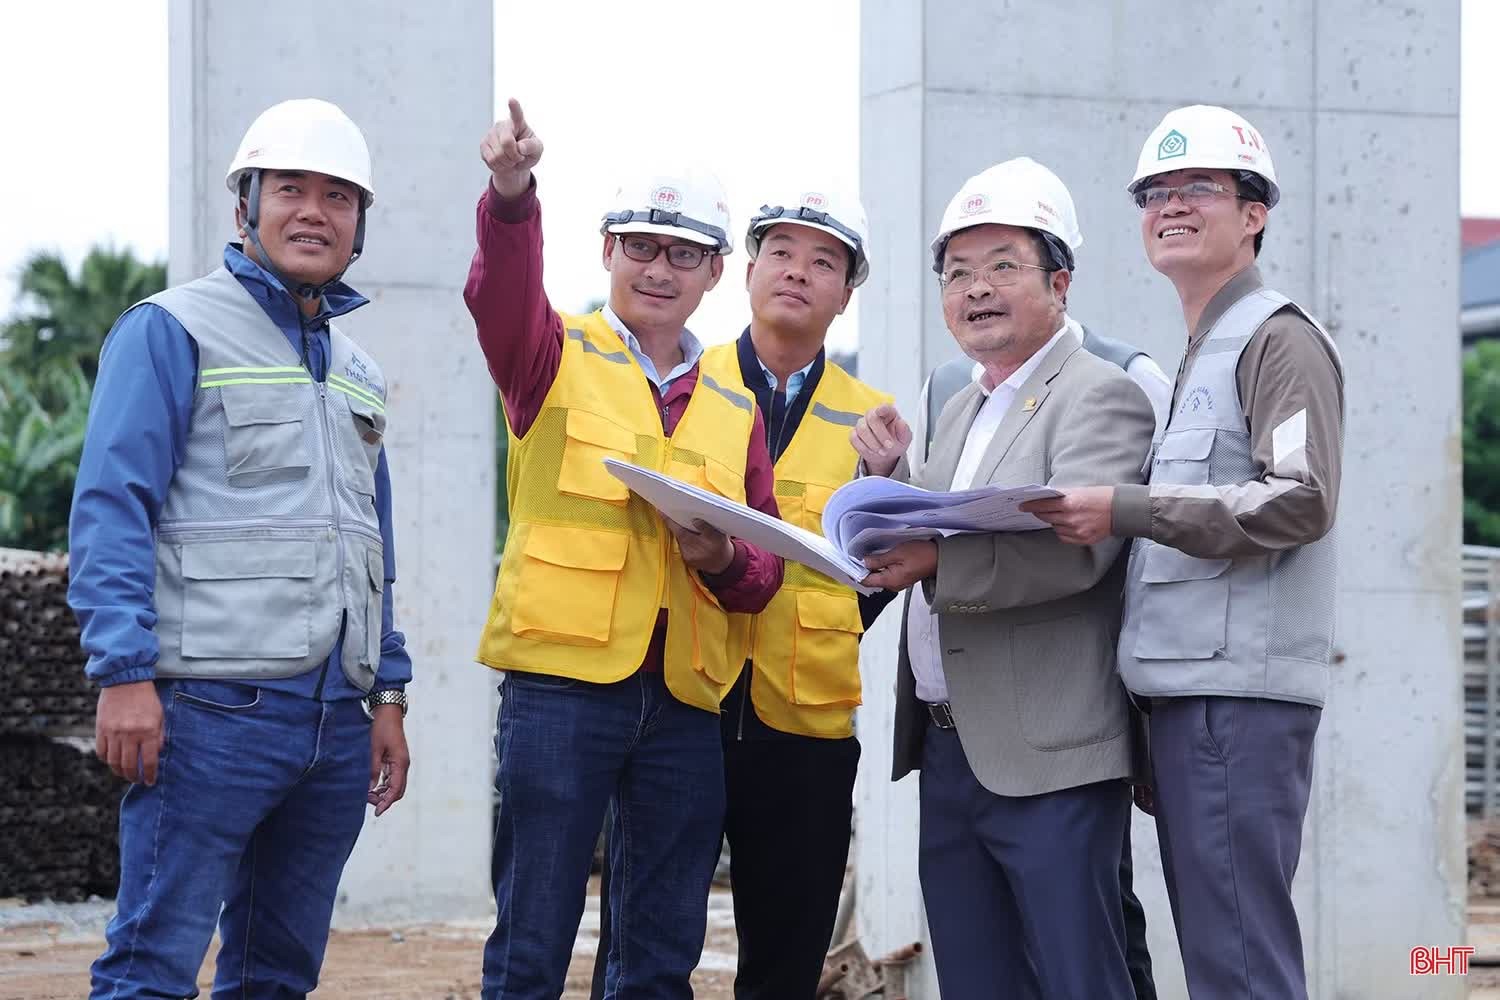
Ông Ngô Hoàng Nguyên - Tổng Giám đốc Công ty TNHH Phúc Đạt Hà Tĩnh cho biết: “Hiện tại, chúng tôi đã tiếp nhận hơn 250/450 hồ sơ có nhu cầu mua căn hộ NOXH. Chúng tôi cũng đã kết nối và làm việc với 10 chi nhánh ngân hàng thương mại đăng ký tham gia chương trình tín dụng 145.000 tỷ đồng về cho vay NOXH; có công văn gửi NHCS Chi nhánh Hà Tĩnh đề nghị phối hợp triển khai chính sách cho vay, hỗ trợ người dân đủ điều kiện tiếp cận nguồn vốn ưu đãi”.
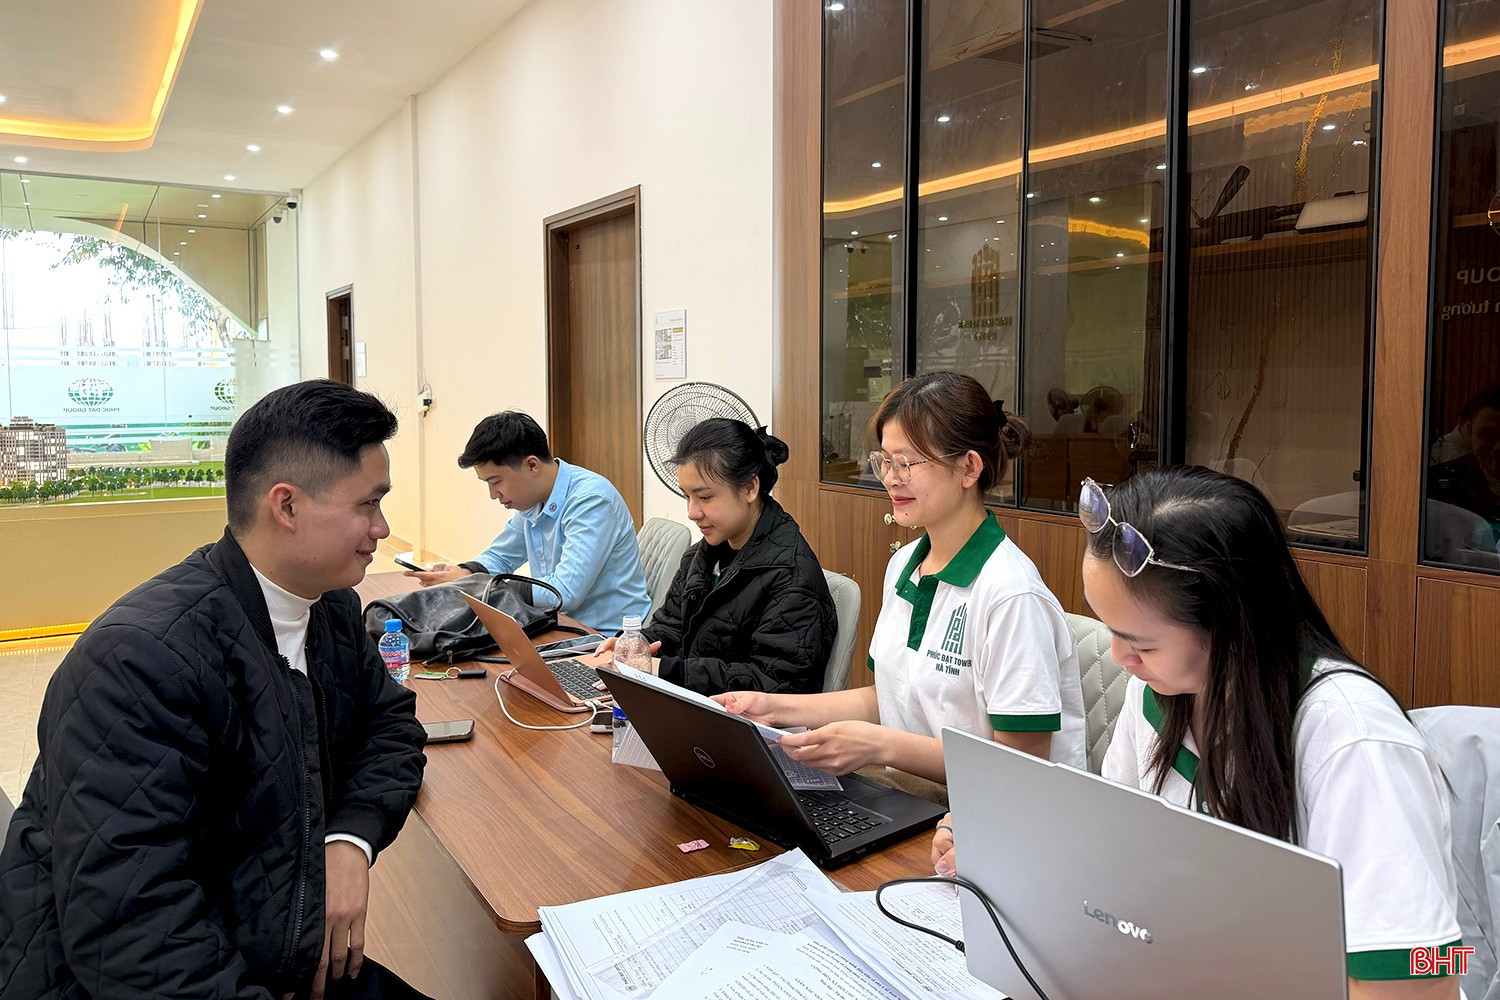
Để đáp ứng yêu cầu về phát triển NOXH, Hà Tĩnh đã chủ động nhiều giải pháp tháo gỡ khó khăn. UBND tỉnh đã gửi văn bản kiến nghị Trung ương bổ sung nguồn lực, trong đó, kiến nghị NHCSXH Việt Nam xem xét bổ sung nguồn vốn cho Chi nhánh NHCSXH Hà Tĩnh. Tỉnh cũng đề nghị NHNN Việt Nam tiếp tục chỉ đạo các ngân hàng thương mại đẩy mạnh giải ngân các chương trình tín dụng dành cho NOXH.
Đặc biệt, tại cuộc họp với NHCSXH Chi nhánh Hà Tĩnh mới đây, tỉnh cũng chỉ đạo Ban đại diện HĐQT NHCSXH tỉnh tham mưu HĐND, UBND tỉnh cân đối, bố trí nguồn vốn ngân sách địa phương ủy thác qua NHCSXH trong năm 2027 là 400 tỷ đồng, trong đó, dự kiến bố trí 200 tỷ đồng cho vay các dự án NOXH.
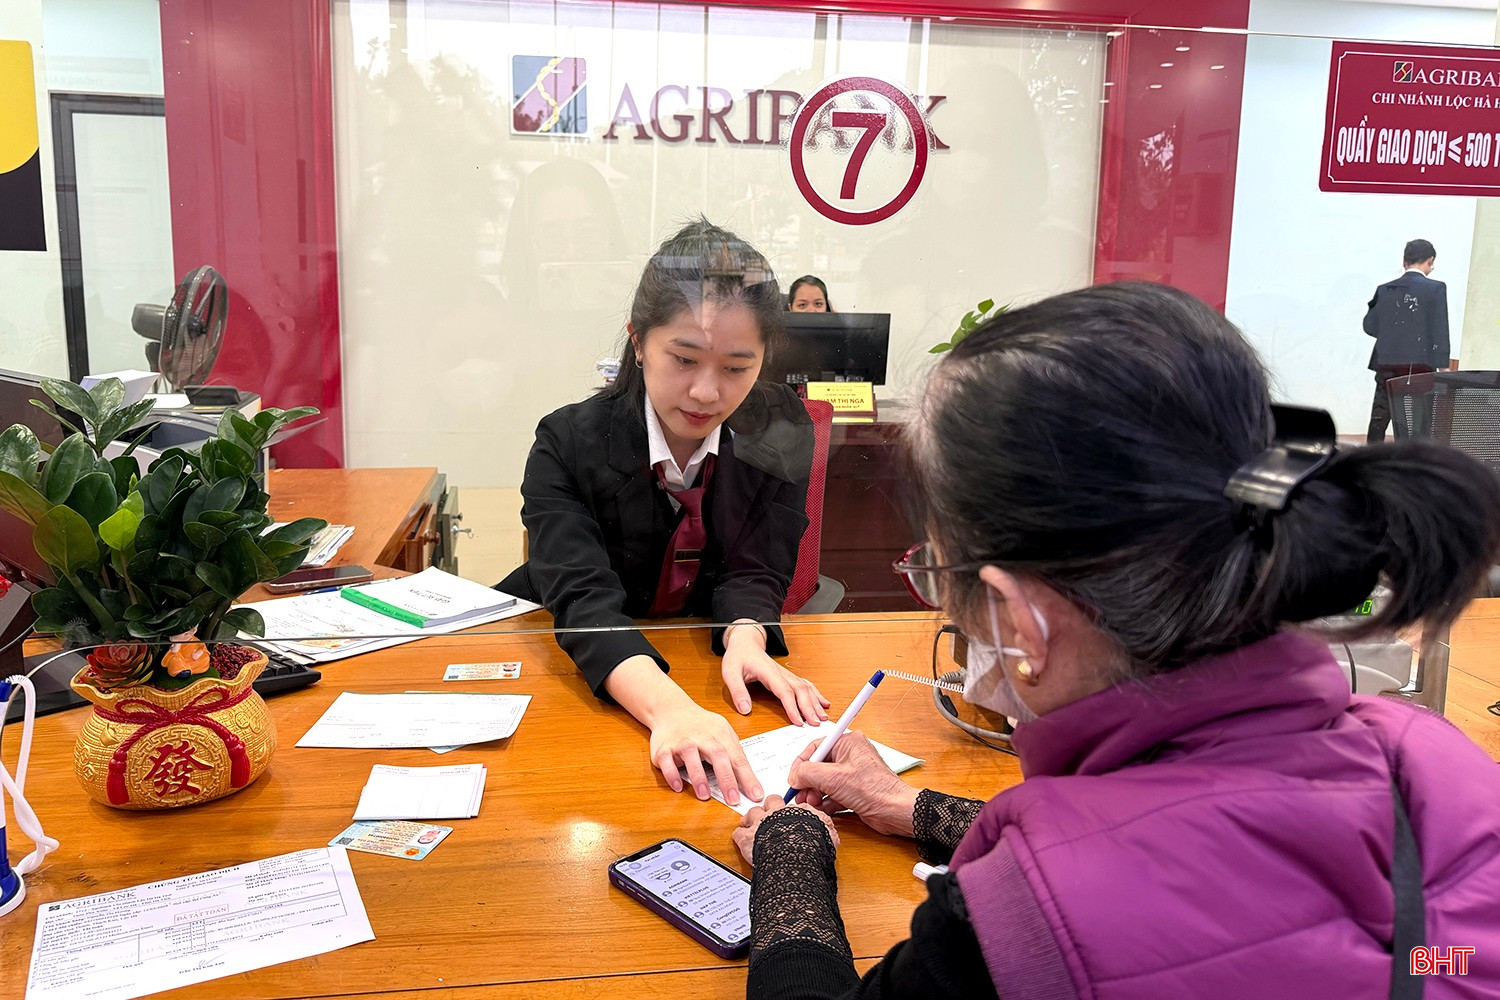
Trong bối cảnh nhu cầu vốn vay NOXH đang tăng cao, ngoài sự vào cuộc của chính quyền địa phương, sự tham gia của các ngân hàng thương mại nhằm “chia lửa” nguồn lực chính sách trở thành yêu cầu cấp thiết. Hiện tại, Hà Tĩnh có 10 chi nhánh ngân hàng thương mại đăng ký tham gia chương trình tín dụng 145.000 tỷ đồng cho vay NOXH.
NHNN Chi nhánh Khu vực 8 đang tiếp tục chỉ đạo các đơn vị tăng cường triển khai cho vay đối với khách hàng đủ điều kiện. Ông Nguyễn Văn Trung - Phó Giám đốc NHNN Chi nhánh Khu vực 8 cho biết: “Chi nhánh sẽ tiếp tục chỉ đạo, đôn đốc các tổ chức tín dụng chủ động, cân đối nguồn vốn, tích cực triển khai cho vay NOXH. Cùng đó, chúng tôi cũng yêu cầu các tổ chức tín dụng công khai các điều kiện và đơn giản hoá hồ sơ, rút ngắn thời gian thẩm định và hướng dẫn người dân hoàn thiện các thủ tục vay vốn. Quá trình thực hiện, NHNN Chi nhánh Khu vực 8 sẽ phối hợp với Sở Xây dựng, các chủ đầu tư nắm bắt tiến độ dự án, kế hoạch mở bán và nhu cầu vay vốn để kịp thời nắm bắt, tham mưu cấp có thẩm quyền xử lý khó khăn, vướng mắc, đảm bảo người dân đủ điều kiện tiếp cận chính sách tín dụng ưu đãi”.
Cùng với sự vào cuộc của chính quyền, ngành chuyên môn, người dân cũng cần chủ động tìm hiểu chính sách, nắm rõ điều kiện vay vốn và tính toán phương án tài chính phù hợp với thu nhập, khả năng trả nợ. Đây là yếu tố quan trọng để mỗi khoản vay thực sự trở thành điểm tựa an cư, giúp người dân sở hữu nhà ở mà vẫn bảo đảm ổn định cuộc sống lâu dài.