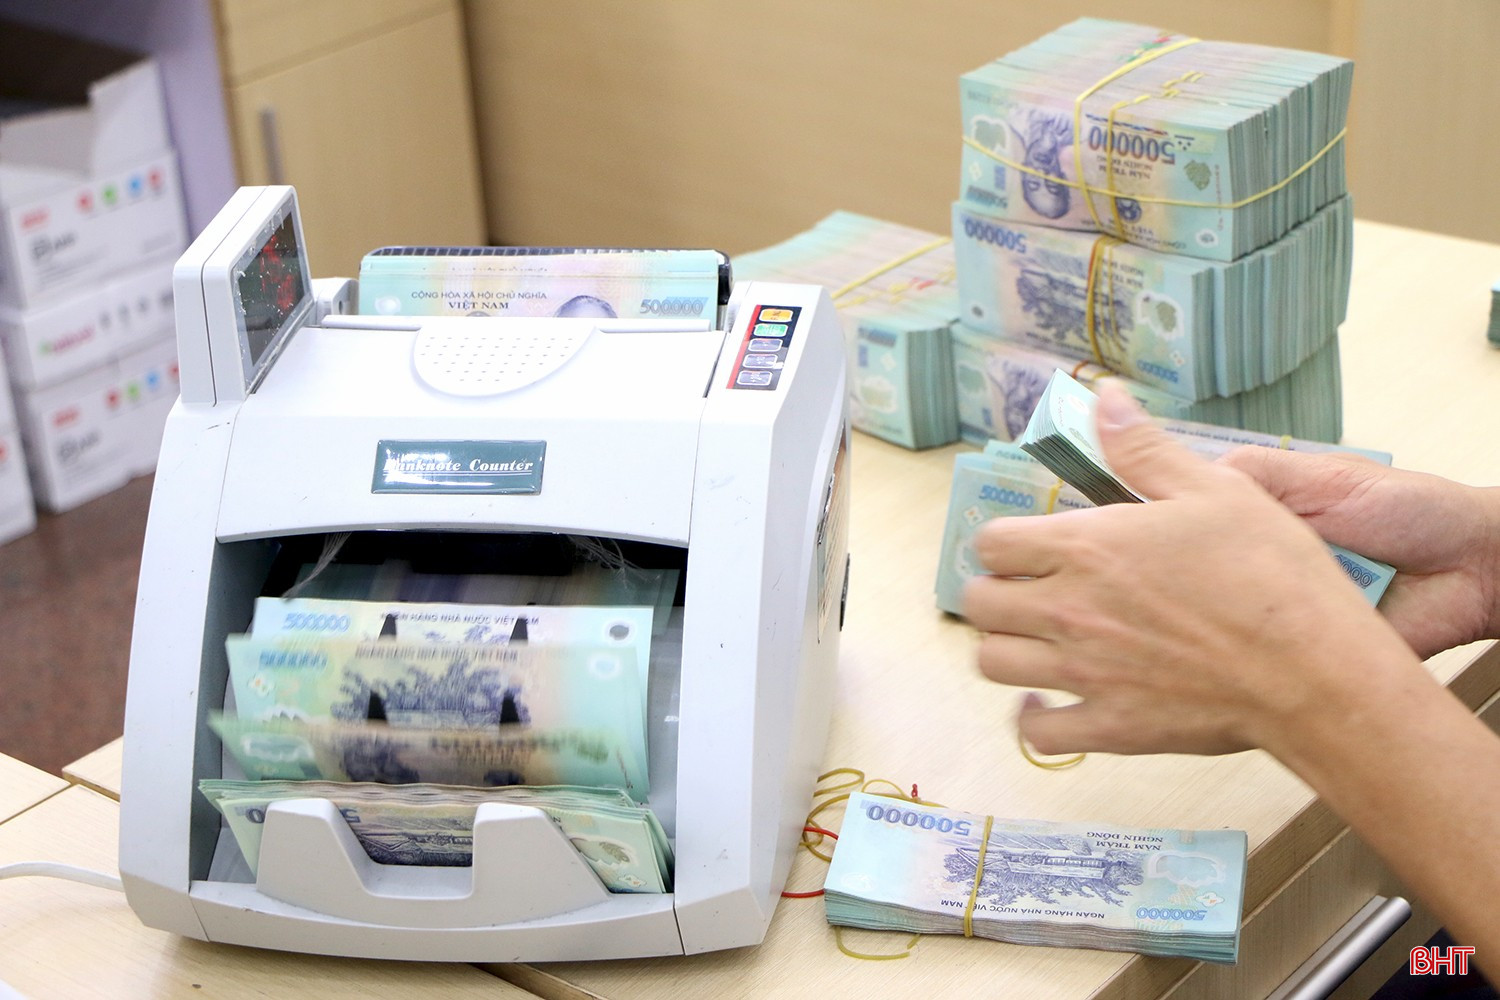
Những ngày cuối tháng 9, mặt bằng lãi suất huy động tại các ngân hàng có sự phân hóa khá rõ. Một số ngân hàng thương mại cổ phần đưa ra mức lãi suất cao ở những kỳ hạn và sản phẩm nhất định, trong đó có mức vượt 9%/năm.
Cụ thể, VPBank áp dụng cộng thêm 2,2%/năm đối với tiền gửi tiết kiệm online dành cho khách hàng mới, đưa lãi suất thực nhận ở một số kỳ hạn lên 9,2 - 9,3%/năm. VIB cũng áp dụng mức lãi suất ưu đãi cao nhất 9%/năm đối với khoản tiền từ 1 tỷ đồng trở lên, kỳ hạn 6 - 36 tháng theo sản phẩm và điều kiện chương trình. Trong khi đó, ACB, Sacombank, OCB… niêm yết lãi suất khoảng 7,1 - 7,8%/năm đối với kỳ hạn 12 tháng và 7 - 7,6%/năm đối với kỳ hạn 6 tháng.
Ở nhóm ngân hàng thương mại Nhà nước, Agribank, Vietcombank, BIDV, VietinBank cùng niêm yết mức lãi suất tiền gửi 6,8%/năm tại kỳ hạn 12 tháng và 6,6%/năm tại kỳ hạn 6 tháng.
Điều đáng nói, không chỉ một vài kỳ hạn có mức lãi suất vượt 9%/năm mà thị trường đang tạo khoảng cách khá lớn giữa các nhóm ngân hàng. Trong khi một số ngân hàng thương mại cổ phần sử dụng các chương trình cộng lãi suất, ưu đãi theo quy mô tiền gửi hoặc từng nhóm khách hàng để nâng mức sinh lời, nhóm ngân hàng thương mại Nhà nước vẫn duy trì mặt bằng thấp hơn.
Diễn biến lãi suất huy động tại các ngân hàng trở nên sôi động cũng thu hút nhiều người dân quan tâm. Với những người có khoản tiền nhàn rỗi, việc lãi suất được điều chỉnh tăng, đang tạo thêm sự lựa chọn trong việc gửi tiết kiệm.
Chị Nguyễn Thị Hà (tổ dân phố 30, phường Thành Sen) cho biết: “Tôi vừa có một khoản tiết kiệm đến kỳ rút tiền, đang tìm hiểu lãi suất của một số ngân hàng để gửi lại. Lãi suất cao hơn chắc chắn sẽ hấp dẫn hơn nhưng tôi cũng phải xem kỹ các điều kiện áp dụng, kỳ hạn gửi và mức lãi thực nhận. Với khoản tiền dành dụm, điều tôi quan tâm là vừa có lãi suất hợp lý, vừa bảo đảm an toàn và có thể chủ động khi cần sử dụng”.
Sự phân hóa về lãi suất diễn ra trong bối cảnh nhu cầu vốn trên địa bàn đang tăng. Theo số liệu đến cuối tháng 9/2026, nguồn vốn huy động tại Hà Tĩnh ước đạt 137.500 tỷ đồng, tăng 8,9% so với đầu năm. Trong đó, tiền gửi tiết kiệm và tiền gửi có kỳ hạn đạt khoảng 118.070 tỷ đồng, tăng 12,6%; tiền gửi bằng VND đạt 134.420 tỷ đồng, tăng 8,8%.
Ở chiều ngược lại, tổng dư nợ tín dụng toàn địa bàn ước đạt 140.000 tỷ đồng, tăng 10,5% so với đầu năm. Dư nợ ngắn hạn đạt 108.800 tỷ đồng; tín dụng đối với nông nghiệp, lâm nghiệp và thủy sản đạt khoảng 22.500 tỷ đồng, tăng 31,3%; lĩnh vực công nghiệp và xây dựng đạt 30.000 tỷ đồng, tăng 13,5%.
Tốc độ tăng trưởng tín dụng vẫn tiếp tục cao hơn tốc độ tăng trưởng huy động vốn. Khoảng cách này dù chưa phản ánh tình trạng thiếu vốn song cho thấy các ngân hàng phải chủ động hơn trong việc thu hút nguồn tiền gửi, nhất là khi nhu cầu vốn phục vụ sản xuất, kinh doanh và đầu tư bước vào giai đoạn cao điểm cuối năm.
Bà Nguyễn Thị Cẩm Tú - Giám đốc VIB Chi nhánh Hà Tĩnh cho biết: “Việc điều chỉnh lãi suất huy động được cân nhắc trên cơ sở nhu cầu nguồn vốn và cơ cấu kỳ hạn. Đến nay, huy động vốn của chi nhánh tăng 59% so với đầu năm, phấn đấu đạt 350 tỷ đồng vào cuối năm. Qua đó, chúng tôi có thể chủ động nguồn vốn và đa dạng hóa sản phẩm tín dụng, đáp ứng nhu cầu vốn của khách hàng, nhất là trong các lĩnh vực thương mại, dịch vụ, logistics, sản xuất công nghiệp phụ trợ, chế biến nông, lâm, thủy sản và phục vụ đời sống dân cư”.
Theo NHNN Chi nhánh Khu vực 8, các tổ chức tín dụng cơ bản thực hiện tốt chủ trương hỗ trợ nền kinh tế. Lãi suất cho vay ngắn hạn đối với các lĩnh vực ưu tiên phổ biến khoảng 4%/năm; lãi suất cho vay sản xuất, kinh doanh thông thường bình quân khoảng 9,7%/năm. Vì vậy, cuộc cạnh tranh để thu hút tiền gửi cũng phải được tham chiếu trong mối quan hệ tương quan này.

Nếu cuộc cạnh tranh huy động vốn kéo theo chi phí vốn tăng quá nhanh, áp lực cân đối ở đầu ra cũng sẽ lớn hơn và ảnh hưởng trực tiếp đến mặt bằng lãi vay hỗ trợ doanh nghiệp, hộ kinh doanh và người dân mở rộng sản xuất, kinh doanh.
Theo dự báo, lãi suất huy động có thể tiếp tục biến động trong quý IV nhưng khó tạo thành làn sóng tăng cao diện rộng. Sự phân hóa sẽ thúc đẩy các ngân hàng cạnh tranh nguồn vốn bằng cả lãi suất, chất lượng dịch vụ, nền tảng số và sự đa dạng sản phẩm. Trong bối cảnh đó, việc cân đối lợi ích của người gửi tiền, hiệu quả huy động, chất lượng tín dụng và khả năng hỗ trợ nền kinh tế mới là nền tảng bền vững cho các ngân hàng trong cuộc cạnh tranh thu hút nguồn vốn dịp cuối năm.