Thời gian qua, hoạt động thương mại điện tử, kinh doanh trên nền tảng số là lĩnh vực kinh doanh ngày càng phát triển, tạo điều kiện cho các doanh nghiệp, cá nhân kinh doanh số chuyển đổi mô hình sản xuất kinh doanh lên không gian số, mua bán hàng hoá, cung ứng dịch vụ trên nền tảng trực tuyến. Tổng cục Thuế có nhiều văn bản chỉ đạo về việc tăng cường quản lý thuế đối với hoạt động mua bán, cung cấp hàng hoá, dịch vụ trên nền tảng số với doanh nghiệp, cá nhân kinh doanh.
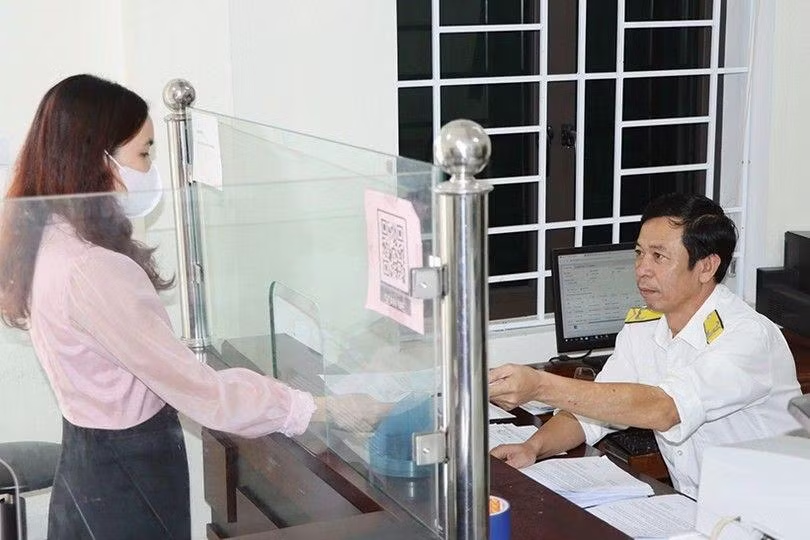
Để hỗ trợ người nộp thuế nâng cao tính tuân thủ pháp luật thuế, phòng tránh hành vi vi phạm về thuế, Cục Thuế tỉnh Hà Tĩnh thông tin một số quy định về quản lý thuế đối với hoạt động thương mại điện tử.
Một số quy định về đăng ký thuế, kê khai, nộp thuế đối với hoạt động thuơng mại điện tử
Hộ kinh doanh, cá nhân kinh doanh là cá nhân cư trú có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc tất cả các lĩnh vực, ngành nghề sản xuất, kinh doanh theo quy định của pháp luật, bao gồm cả hoạt động thương mại điện tử, phải thực hiện đăng ký, kê khai và nộp thuế theo quy định của pháp luật.
- Về đăng ký thuế: Hộ kinh doanh, cá nhân kinh doanh có hoạt động thương mại điện tử thực hiện đăng ký thuế trong thời hạn 10 ngày làm việc kể từ ngày được cấp giấy chứng nhận đăng ký hộ kinh doanh; hoặc bắt đầu hoạt động kinh doanh đối với hộ kinh doanh, cá nhân kinh doanh thuộc diện đăng ký kinh doanh nhưng chưa được cấp giấy chứng nhận đăng ký kinh doanh.
- Về kê khai, nộp thuế: Tùy theo quy mô kinh doanh thực tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động thương mại điện tử áp dụng phương pháp tính thuế, kê khai nộp thuế theo phương pháp kê khai, kê khai nộp thuế theo từng lần phát sinh hoặc phương pháp khoán, cụ thể:
+ Theo phương pháp kê khai: Hộ kinh doanh, cá nhân kinh doanh thực hiện khai thuế theo tháng trừ trường hợp hộ, cá nhân kinh doanh mới ra kinh doanh, cá nhân kinh doanh đáp ứng các tiêu chí khai thuế theo quý và lựa chọn khai thuế theo quý theo quy định tại Điều 9 Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ. Thời hạn nộp hồ sơ khai thuế theo tháng chậm nhất là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. Thời hạn nộp hồ sơ khai thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. Nơi nộp hồ sơ khai thuế tại Chi cục Thuế quản lý trực tiếp nơi hộ kinh doanh, cá nhân kinh doanh hoạt động sản xuất, kinh doanh. Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
+ Theo phương pháp khai thuế theo từng lần phát sinh: Áp dụng đối với cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định, cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số nếu không lựa chọn nộp thuế theo phương pháp kê khai. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế. Nơi nộp hồ sơ khai thuế tại Chi cục Thuế quản lý trực tiếp nơi cá nhân cư trú (thường trú hoặc tạm trú). Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
+ Theo phương pháp khoán: Áp dụng cho các trường hợp hộ kinh doanh, cá nhân kinh doanh không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hóa đơn, chứng từ, trừ trường hợp hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp nộp thuế theo phương pháp kê khai và cá nhân kinh doanh thuộc truờng hợp nộp thuế theo từng lần phát sinh. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 15 tháng 12 năm trước liền kề năm tính thuế. Thời hạn nộp thuế theo thời hạn theo thời hạn ghi trên thông báo của Cơ quan thuế.
Các chế tài trong xử lý vi phạm về thuế
- Hành vi vi phạm về đăng ký thuế: Đăng ký thuế quá thời hạn quy định thì bị xử phạt từ 1 triệu đồng đến 10 triệu đồng (quy định tại Điều 10 Nghị định số 125/2020/NĐ-CP).
- Hành vi vi phạm về thời hạn nộp hồ sơ khai thuế: nộp hồ sơ khai thuế quá thời hạn thì bị xử phạt từ 2 triệu đồng đến 25 triệu đồng (quy định tại Điều 13 Nghi định số 125/2020/NĐ-CP).
- Truờng hợp hộ kinh doanh, cá nhân kinh doanh có hoạt động thuơng mại điện tử không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế hoặc nộp hồ sơ khai thuế sau 90 ngày, kể từ ngày hết thời hạn nộp hồ sơ khai thuế (trừ trường hợp quy định tại điểm b, c khoản 4 và khoản 5 Điều 13 Nghị định số 125/2020/NĐ CP) thì bị phạt tiền từ 1 đến 3 lần số thuế trốn (Điều 17 Nghị dịnh só 125/2020/NĐ-CP).
- Trường hợp trốn thuế với số tiền từ 100 triệu đồng đến dưới 300 triệu đồng hoặc dưới 100 triệu đồng nhưng đã bị xử phạt vi phạm hành chính về hành vi trốn thuế phải truy cứu trách nhiệm hình sự về tội trốn thuế theo Điều 200 Bộ luật Hình sự 2015 (đã được sửa đổi, bổ sung tại khoản 47 Điều 1 Luật sửa đổi Bộ luật Hình sự 2017).