Hơn 180 tỷ đồng ghi trên hóa đơn trong 6 vụ án
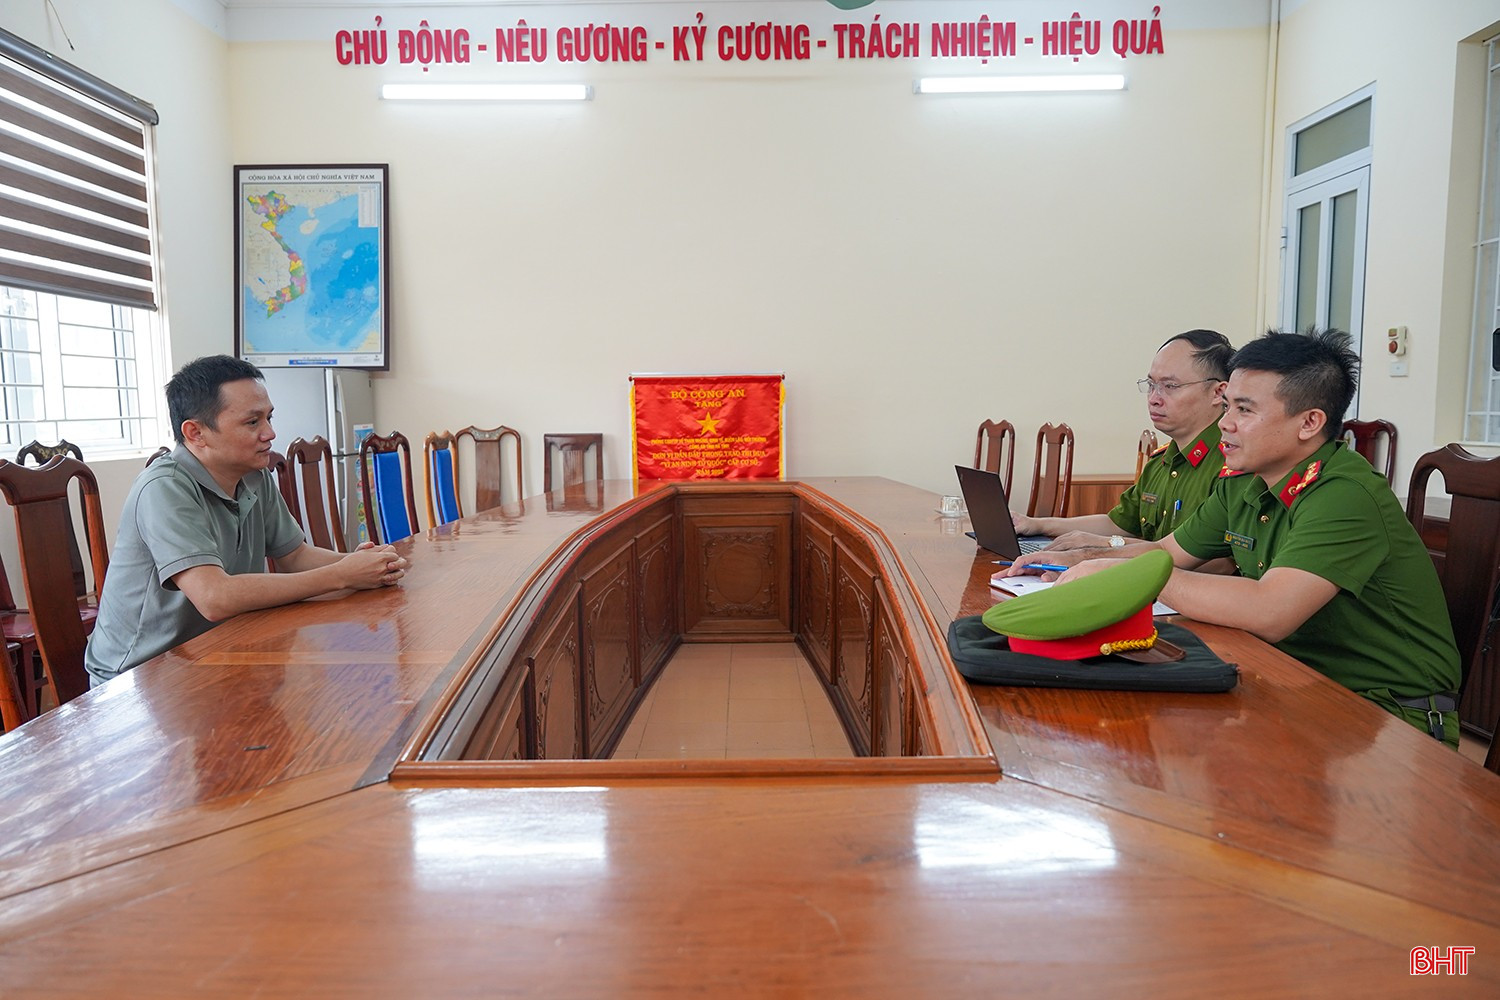
Ngày 8/1/2026, Cơ quan Cảnh sát điều tra Công an Hà Tĩnh khởi tố Nguyễn Hoàng Hiếu (trú tại phường Hà Huy Tập) về tội “Trốn thuế” và “Mua bán trái phép hóa đơn”.
Theo kết quả điều tra, Hiếu kinh doanh máy tính, camera nhưng không đăng ký kinh doanh. Để hợp thức hóa nguồn hàng đầu vào, đối tượng mua số lượng lớn hóa đơn giá trị gia tăng (GTGT) trên mạng xã hội, kê khai các khoản chi phí không có thực, qua đó trốn hơn 500 triệu đồng tiền thuế. Không chỉ sử dụng hóa đơn mua được để phục vụ hoạt động kinh doanh, Hiếu còn làm trung gian mua bán hóa đơn để hưởng lợi.
Vụ việc cho thấy, một trong những nguyên nhân hình thành thị trường hóa đơn trái phép là nhu cầu hợp thức hóa hàng hóa, dịch vụ hoặc các khoản chi phí không có đầy đủ chứng từ hợp pháp. Khi có “cầu”, các đối tượng tìm cách tạo “nguồn cung” hóa đơn, hình thành những đường dây mua bán hóa đơn với nhiều phương thức, thủ đoạn khác nhau.
Theo phản ánh của một số doanh nghiệp, việc thiếu nguồn hàng có đầy đủ hóa đơn, chứng từ ở một số trường hợp có thể khiến doanh nghiệp phát sinh nhu cầu tìm hóa đơn để hợp thức hóa đầu vào. Tình trạng này thường xuất hiện ở một số lĩnh vực như xây dựng, kinh doanh dịch vụ...
Khi hàng hóa không có đầy đủ chứng từ hợp pháp, thay vì thực hiện đúng quy định, một số doanh nghiệp tìm cách mua hóa đơn khống để hợp thức hóa nguồn hàng, đưa vào sổ sách kế toán và kê khai thuế. Đây cũng là “mảnh đất” để các đối tượng lợi dụng, tổ chức mua bán hóa đơn nhằm thu lợi bất chính.
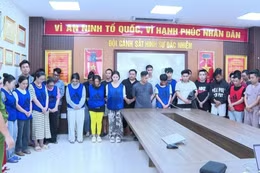
Từ đầu năm 2025 đến nay, Phòng Cảnh sát điều tra tội phạm về tham nhũng, kinh tế, buôn lậu và môi trường - Công an Hà Tĩnh làm rõ:
- 6 vụ, 31 bị can về hành vi mua bán trái phép hóa đơn.
- Tổng số tiền ghi trên hóa đơn: hơn 180 tỷ đồng.
- Số tiền thu lợi bất chính: hơn 8 tỷ đồng.
- 10 vụ, 12 bị can về hành vi “Trốn thuế”.
Gần 300 tỷ đồng doanh thu bị các công ty, hộ kinh doanh để ngoài, không kê khai thuế.
Doanh nghiệp sử dụng hóa đơn trái phép đối mặt nhiều hệ lụy
Mua được hóa đơn để hợp thức hóa chứng từ không đồng nghĩa với việc doanh nghiệp có thể “hợp pháp hóa” một giao dịch không có thật. Theo quy định, khi cơ quan chức năng xác định hóa đơn được sử dụng không hợp pháp, doanh nghiệp có thể phải đối mặt với nhiều hệ quả về thuế và tài chính.
Các khoản chi không đáp ứng đầy đủ điều kiện theo quy định về thuế thu nhập doanh nghiệp có thể không được tính vào chi phí được trừ; thuế GTGT đầu vào chỉ được khấu trừ khi đáp ứng các điều kiện theo quy định của pháp luật về thuế GTGT. Doanh nghiệp phải truy nộp số thuế còn thiếu, tiền chậm nộp và chịu xử phạt theo quy định.
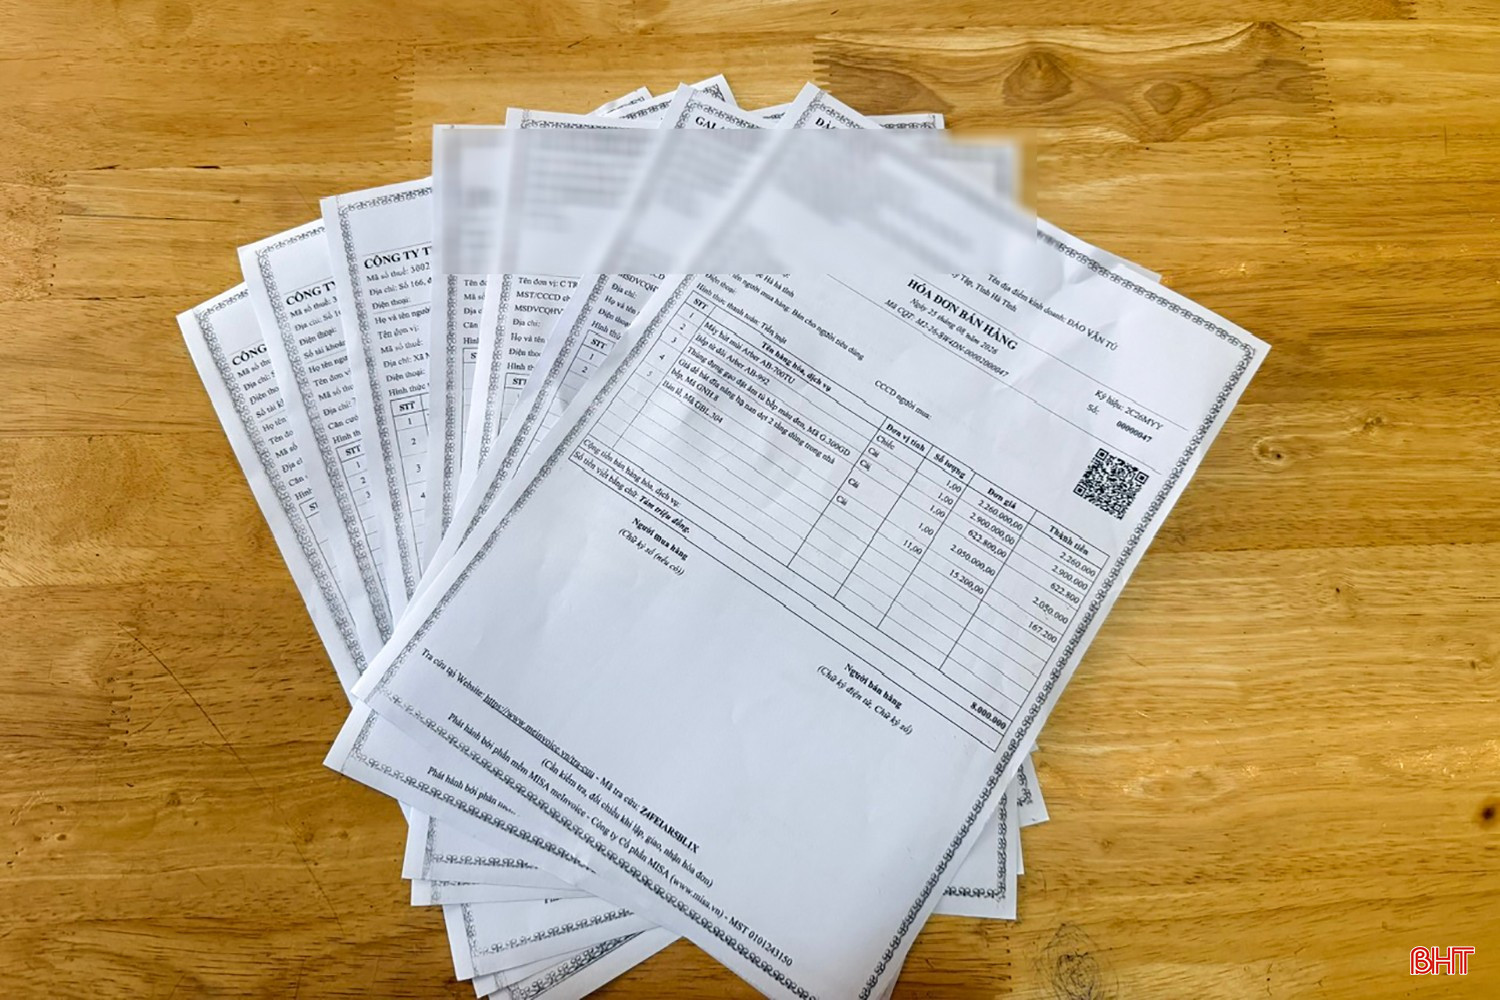
Nghiêm trọng hơn, tùy tính chất, mức độ vi phạm, người thực hiện hành vi mua bán hoặc sử dụng hóa đơn trái phép có thể bị xử lý hình sự, với mức hình phạt cao nhất lên đến 5 năm tù đối với trường hợp thuộc khung hình phạt tương ứng.
Luật sư Phan Văn Chiều - Giám đốc Công ty Luật TNHH Hà Châu cho rằng, doanh nghiệp cần kiểm soát chặt chẽ hóa đơn, chứng từ ngay từ khâu mua hàng, thuê dịch vụ; bảo đảm giao dịch thực tế, có đầy đủ hồ sơ chứng minh nguồn gốc hàng hóa, phương thức thanh toán và các điều kiện liên quan. Việc sử dụng hóa đơn của doanh nghiệp khác chỉ nhằm hợp thức hóa hồ sơ, trong khi giao dịch thực tế không phát sinh, tiềm ẩn rủi ro rất lớn cho cả doanh nghiệp và cá nhân liên quan.
Công ty “ma” tiếp tay cho mua bán hóa đơn
Bên cạnh nhu cầu hợp thức hóa hàng hóa, chi phí, việc thành lập doanh nghiệp thuận lợi cũng có thể bị một số đối tượng lợi dụng để thực hiện hành vi mua bán trái phép hóa đơn.
Theo lực lượng chức năng, thời gian và thủ tục đăng ký thành lập doanh nghiệp ngày càng được rút ngắn, tạo điều kiện thuận lợi cho hoạt động sản xuất, kinh doanh. Tuy nhiên, một số đối tượng đã lợi dụng sự thuận lợi trong thủ tục thành lập doanh nghiệp để thành lập các công ty "ma", sau đó sử dụng pháp nhân để mua bán hóa đơn nhằm trục lợi.
Một số phương thức được các đối tượng sử dụng là lập doanh nghiệp nhưng không tổ chức hoạt động sản xuất, kinh doanh thực tế; xuất hóa đơn cho các giao dịch không phát sinh hoặc mua hóa đơn đầu vào từ các doanh nghiệp khác để tạo chuỗi chứng từ.
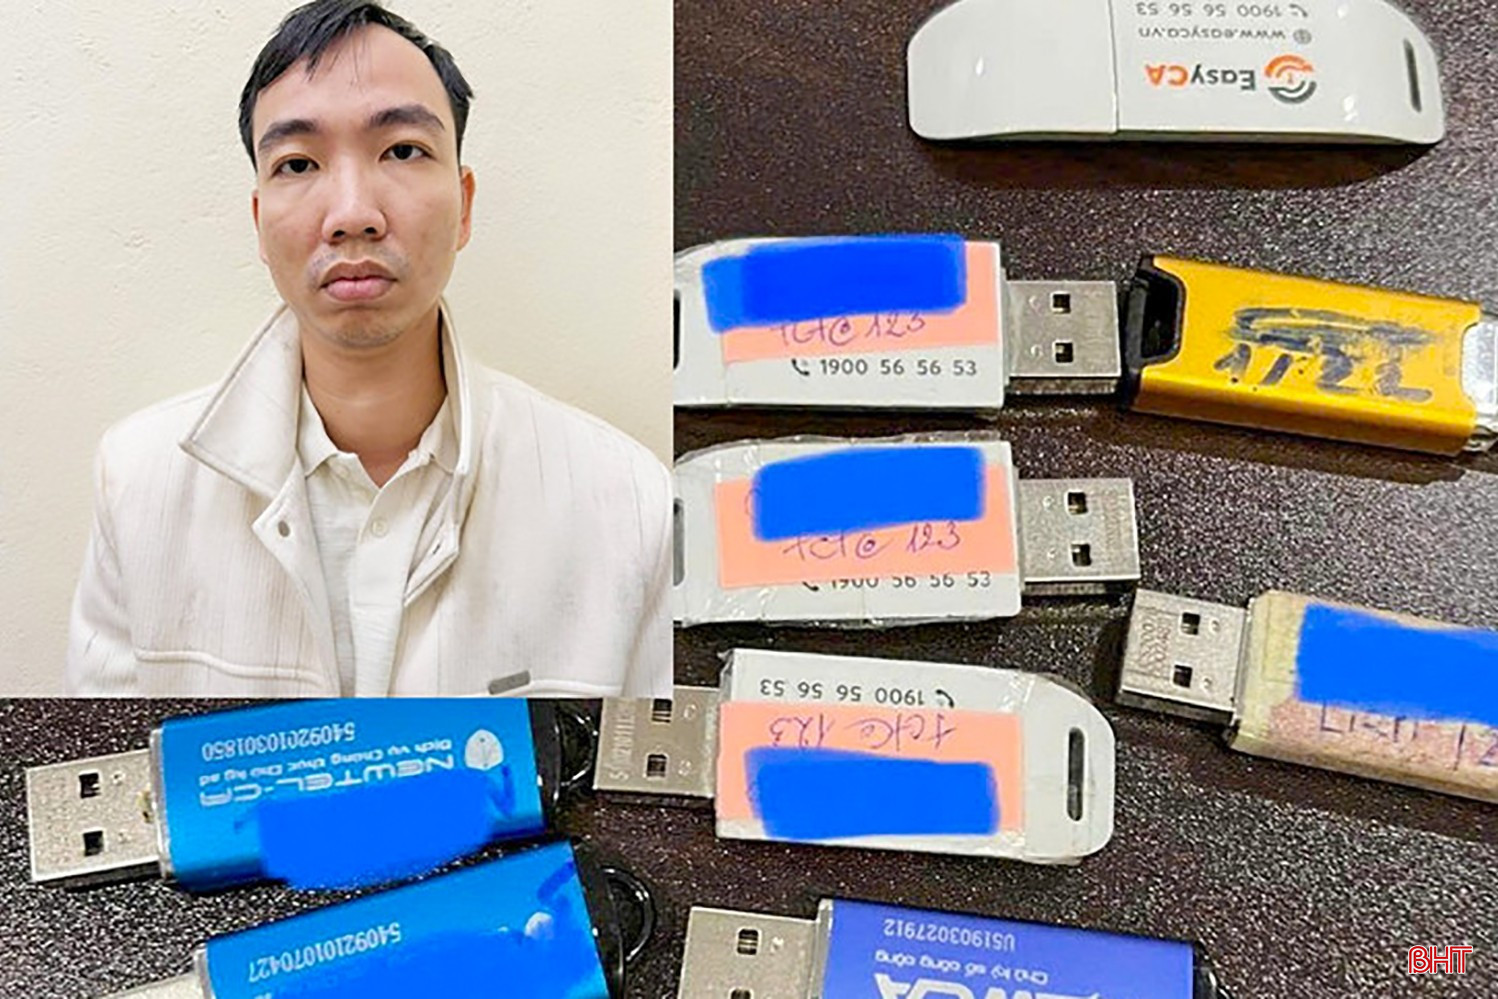
Từ những hóa đơn khống, các đối tượng tiếp tục móc nối, tạo lập hồ sơ, chứng từ mua bán, thanh toán không phản ánh đúng giao dịch thực tế, qua đó hợp thức hóa hồ sơ, kê khai chi phí, khấu trừ thuế hoặc phục vụ các hành vi gian lận khác.
Thượng tá Trương Việt Hùng - Phó Trưởng phòng Cảnh sát điều tra tội phạm về tham nhũng, kinh tế, buôn lậu và môi trường, Công an tỉnh Hà Tĩnh cho biết, các đối tượng trong những vụ án này thường hoạt động tại các thành phố lớn như TP Hồ Chí Minh, Hà Nội, Đà Nẵng... Thủ đoạn ngày càng tinh vi, đòi hỏi cơ quan chức năng phải tăng cường các biện pháp nghiệp vụ, đồng thời kiểm soát chặt chẽ hơn dòng tiền, hàng hóa và hoạt động thực tế của doanh nghiệp.
Chuyển đổi số giúp nhận diện giao dịch bất thường
Hóa đơn khống không chỉ khiến doanh nghiệp đối diện với nguy cơ bị xử lý về thuế hoặc hình sự. Trường hợp phát sinh dấu hiệu rủi ro về thuế, doanh nghiệp có thể thuộc diện cơ quan thuế thực hiện các biện pháp quản lý, kiểm tra, xác minh theo quy định, từ đó có thể ảnh hưởng đến hoạt động sản xuất, kinh doanh.
Việc thường xuyên bị thanh tra, kiểm tra cũng làm phát sinh chi phí, thời gian và ảnh hưởng đến hoạt động bình thường của doanh nghiệp. Đặc biệt, uy tín của doanh nghiệp có thể bị tác động khi thông tin vi phạm ảnh hưởng đến quan hệ với đối tác, ngân hàng, khách hàng và nhà đầu tư.
Bà Bùi Thị Hà - Giám đốc Công ty TNHH Học viện Đào tạo Kế toán AATC Việt Nam cho rằng, trong bối cảnh ngành thuế đẩy mạnh chuyển đổi số, việc gian lận hóa đơn ngày càng khó che giấu. Dữ liệu về hóa đơn, doanh thu và dòng tiền ngày càng được kết nối, đối chiếu với nhiều nguồn thông tin khác nhau, trong đó có ngân hàng, sàn thương mại điện tử, cơ quan đăng ký kinh doanh và các cơ quan quản lý nhà nước.
Thông qua việc phân tích, đối chiếu dữ liệu, những giao dịch bất thường có thể được nhận diện, phục vụ công tác quản lý và kiểm tra. Điều này đặt ra yêu cầu doanh nghiệp phải chủ động nâng cao ý thức tuân thủ pháp luật, nhất là trong quản lý hóa đơn, chứng từ, doanh thu và chi phí.
Không đánh đổi uy tín bằng lợi ích trước mắt
Mua bán, sử dụng trái phép hóa đơn là một trong những hành vi có thể gây tác động kép: vừa làm thất thu ngân sách nhà nước, vừa tạo ra sự thiếu minh bạch trong hoạt động kinh doanh. Khi một doanh nghiệp sử dụng hóa đơn khống để giảm nghĩa vụ thuế hoặc hợp thức hóa hàng hóa, chi phí, doanh nghiệp đó có thể tạo ra lợi thế không chính đáng so với những đơn vị tuân thủ đầy đủ quy định. Về lâu dài, điều này ảnh hưởng đến môi trường cạnh tranh và làm gia tăng rủi ro cho chính doanh nghiệp tham gia.
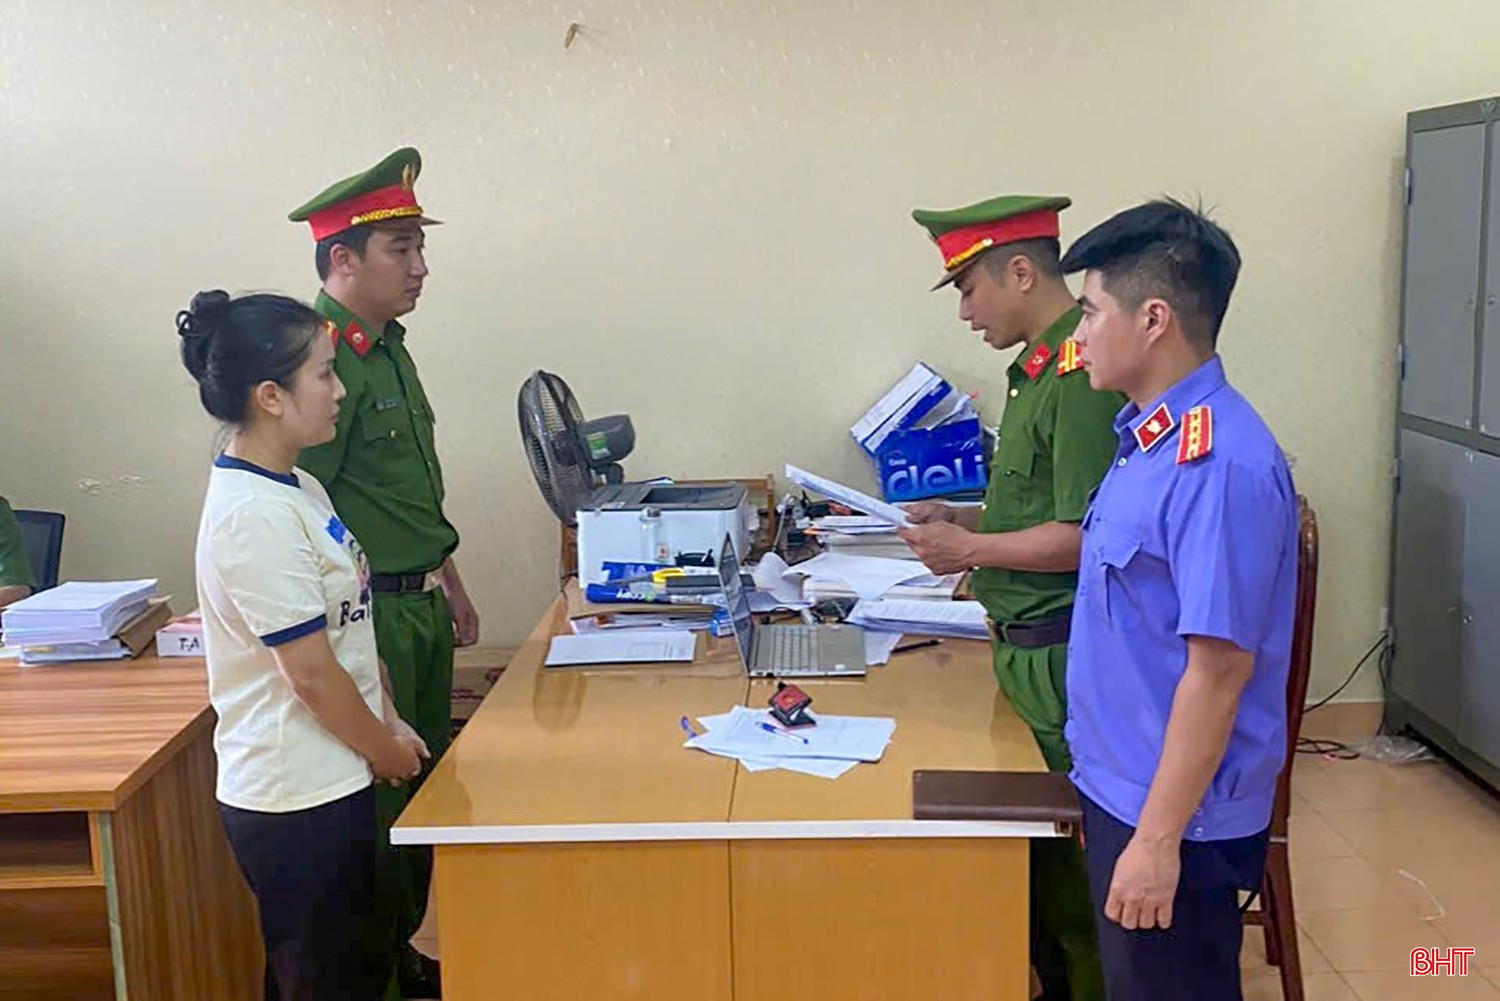
Lợi ích từ một tờ hóa đơn khống có thể chỉ mang tính trước mắt, trong khi hậu quả về thuế, pháp lý và uy tín doanh nghiệp có thể kéo dài nhiều năm. Tuân thủ pháp luật về thuế và hóa đơn vì thế không chỉ giúp doanh nghiệp hạn chế rủi ro mà còn góp phần xây dựng môi trường kinh doanh minh bạch, cạnh tranh lành mạnh và phát triển bền vững.